

Seguro Viagem Para Esqui e Esportes de Aventura: Por que um Plano Comum Pode não ser Suficiente
Uma queda durante um passeio pela cidade e uma queda em uma pista de esqui podem levar ao mesmo tipo de lesão. Para o seguro viagem, porém, as circunstâncias podem mudar tudo. O atendimento médico é apenas uma parte da história: talvez seja necessário retirar a pessoa da montanha, levá-la até um hospital, reorganizar o retorno e interromper atividades já pagas. Cada etapa pode ter uma regra própria na apólice.
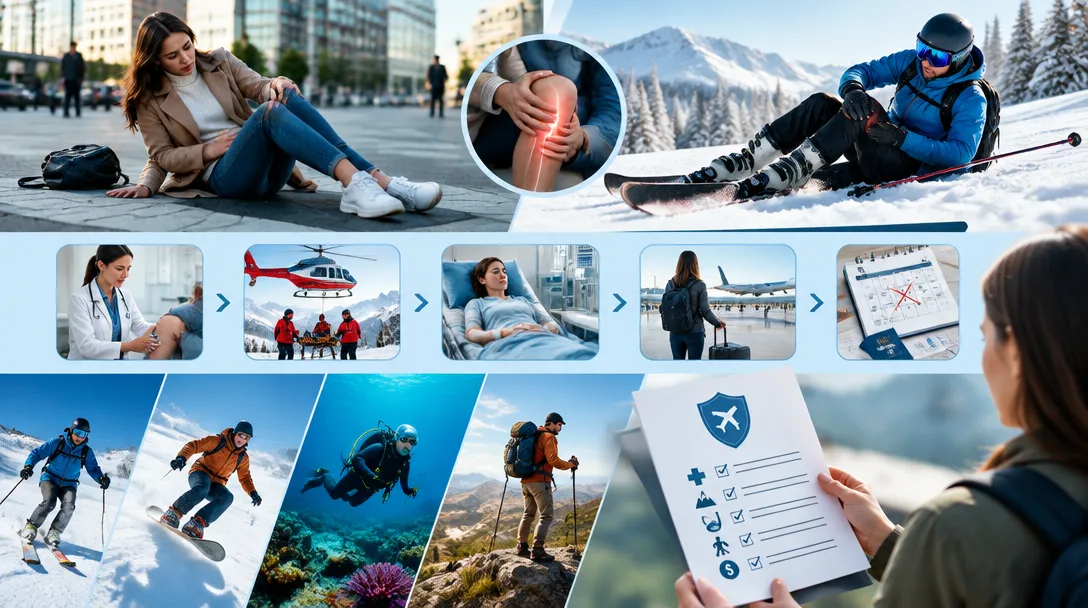
É por isso que escolher um seguro para uma viagem com esqui, snowboard, mergulho, trilhas ou outras atividades de aventura exige mais do que procurar um valor alto ao lado de “despesas médicas”. Um plano anunciado como adequado para viagens internacionais pode oferecer boa proteção para uma emergência comum e, ao mesmo tempo, impor restrições à prática esportiva prevista no seu roteiro.
O nome da atividade também não resolve a questão sozinho. Esquiar em uma pista sinalizada, participar de uma competição e sair da área autorizada com um guia são situações que podem receber tratamentos diferentes. O mesmo vale para uma caminhada curta em uma trilha demarcada e uma travessia em região isolada.
A pergunta antes da compra não é apenas “este seguro cobre esportes?”. É “ele cobre a atividade que farei, nas condições em que pretendo praticá-la, incluindo o socorro necessário se algo acontecer?”. Essa pequena mudança na forma de perguntar evita boa parte dos mal-entendidos.
Por que o seguro viagem comum pode deixar dúvidas em uma viagem de aventura?
O seguro viagem reúne coberturas definidas em contrato. Em muitos produtos, a parte mais visível é a de despesas médicas e hospitalares, que pode responder a atendimentos decorrentes de doenças súbitas ou acidentes cobertos durante a viagem. Isso não quer dizer que qualquer acidente, em qualquer atividade, estará incluído.
As condições podem estabelecer exclusões para determinados esportes, diferenciar prática recreativa de competição ou exigir uma cobertura adicional. Também podem separar as despesas hospitalares das operações necessárias para chegar até o hospital. Em uma cidade, o socorro pode começar com uma ambulância. Em uma área de montanha ou no mar, o acesso ao viajante pode ser bem mais difícil.
Outro ponto é que “esportes de aventura” não representa uma lista universal. Cada seguradora pode definir quais atividades aceita e sob quais condições. Uma apólice pode mencionar esqui de forma expressa; outra pode falar em esportes de inverno e trazer restrições em uma seção diferente. Não há segurança em interpretar o anúncio sem consultar o documento do plano.
O seguro comum não é necessariamente ruim. Ele pode até servir para o seu roteiro. Mas essa resposta só aparece depois de verificar atividade, local, modalidade, limites e procedimentos de assistência. Comprar primeiro e perguntar depois é uma aposta desnecessária.
A primeira leitura deve ser a definição da atividade coberta
Ao comparar planos, procure a atividade pelo nome nas condições do seguro. Para uma viagem à neve, pesquise por esqui, snowboard e esportes de inverno. Para uma viagem ao litoral, veja como o contrato trata mergulho, surfe ou passeios náuticos. Em roteiros de montanha, procure trilha, trekking, escalada e atividades em altitude.
Encontrar o nome é o começo, não o fim da leitura. Veja se a cobertura se aplica apenas à prática recreativa e se há condições sobre acompanhamento profissional, local autorizado, equipamentos ou nível de experiência. Algumas apólices estabelecem limites específicos para modalidades que parecem próximas entre si.
Se você não encontrou a atividade, não conclua que ela está incluída por ser parecida com outra. Também não presuma que está excluída sem verificar. Peça à seguradora ou à empresa responsável pela venda que indique a cláusula exata aplicável ao que pretende fazer.
Vale descrever a atividade com palavras simples: onde ocorrerá, se haverá instrutor, se o local é sinalizado e se você participará de uma competição. Essa descrição é mais útil do que perguntar genericamente se o plano “cobre aventura”.
Esqui em pista e esqui fora de pista podem ter regras diferentes
Uma estação de esqui costuma ter áreas sinalizadas, regras locais de uso e equipes próprias para determinadas ocorrências. Sair dessas áreas pode mudar a exposição ao risco e a forma de prestar socorro. Por isso, a distinção entre pista autorizada e atividade fora de pista merece atenção especial.
Nem toda apólice usa as mesmas expressões. Você pode encontrar termos como “fora de pista”, “áreas não demarcadas” ou a expressão inglesa off-piste. O contrato pode tratar a prática fora das áreas autorizadas de forma diferente, mesmo quando o viajante está acompanhado por um guia.
Também convém observar se a cobertura depende do cumprimento das regras da estação. A existência de um instrutor, de um guia ou de equipamento adequado pode ser relevante, mas não substitui a leitura da cláusula. Contratar um profissional não cria, por si só, cobertura para uma área excluída pelo seguro.
Antes de reservar um passeio que saia das pistas sinalizadas, peça a descrição da atividade ao operador. Depois, confira essa descrição com a seguradora. É uma checagem pequena diante do custo e da dificuldade que um resgate em montanha pode envolver.
Snowboard, aulas e primeiras descidas também precisam ser conferidos
Quem nunca praticou um esporte de inverno pode achar que uma aula para iniciantes não exige atenção especial ao seguro. Só que o fato de ser uma atividade introdutória não elimina a possibilidade de queda ou lesão. A pergunta continua sendo se o plano cobre a modalidade e o local onde ela será praticada.
Não suponha que a menção a esqui inclua automaticamente snowboard. São esportes diferentes, embora ocorram em ambientes semelhantes. Da mesma forma, uma cobertura apresentada para “esportes na neve” precisa ser lida junto das condições e exclusões correspondentes.
Se a viagem inclui vários dias de aula, confira a vigência para todo o período. Pode parecer um detalhe óbvio, mas às vezes a reserva da estação é ampliada depois que o seguro já foi contratado. Também vale revisar o plano quando surge um passeio novo, como uma atividade em área mais afastada.
A escola ou estação pode oferecer alguma proteção associada à aula ou ao ingresso. Peça os documentos antes de contar com ela. Essa assistência pode ter finalidade e limites diferentes dos de um seguro viagem contratado para toda a estadia.
Despesa médica não é a mesma coisa que busca e resgate
Esta talvez seja a separação mais importante do artigo. Despesas médicas e hospitalares dizem respeito ao atendimento de saúde nas condições previstas pela apólice. Busca e resgate podem envolver localizar e retirar alguém de uma área de difícil acesso. Traslado médico costuma se relacionar ao transporte para atendimento adequado, conforme a definição do contrato.
Essas etapas podem acontecer em sequência, mas não são uma cobertura única. Imagine um acidente durante uma trilha em uma região isolada. Antes de qualquer exame hospitalar, talvez seja preciso encontrar o viajante e retirá-lo do local. Depois, pode ser necessária uma remoção até uma unidade de saúde. Só então começa a parte do atendimento médico propriamente dito.
Um teto elevado para despesas médicas não demonstra que todas as etapas anteriores estarão incluídas. Procure as coberturas separadamente e veja os respectivos limites, exclusões e procedimentos de acionamento.
Também não presuma que o seguro pagará qualquer operação decidida por terceiros sem análise contratual. Em uma emergência, procure socorro imediatamente. Quando a situação permitir, comunique a central do seguro e registre quem organizou cada etapa do atendimento.
O resgate por helicóptero não deve ser tratado como benefício automático
A imagem de um helicóptero retirando alguém da montanha aparece com frequência quando se fala em acidentes na neve. Isso pode criar uma expectativa perigosa: a de que qualquer seguro com cobertura para esqui pagará esse tipo de operação.
O meio de resgate depende da situação, do local, das equipes disponíveis e da avaliação de quem presta socorro. A apólice, por sua vez, define o que pode ser custeado ou reembolsado. Cobertura para esqui não equivale a promessa de helicóptero, assim como cobertura médica não equivale a cobertura irrestrita de resgate aéreo.
Verifique se a apólice menciona busca e resgate, remoção inicial, transporte de emergência e os limites aplicáveis. Se a atividade ocorrer em uma área remota, essa leitura merece mais atenção do que benefícios secundários destacados na página de venda.
Há ainda uma diferença entre uma operação para alcançar a pessoa em uma encosta e uma transferência posterior entre hospitais. Ambas podem envolver transporte, mas a finalidade é distinta. Quando uma oferta usar apenas a palavra “remoção”, pergunte que trecho ela abrange.
Trilhas leves e travessias remotas não são o mesmo roteiro
“Vou fazer uma trilha” pode significar uma caminhada curta e sinalizada ou vários dias em uma área com acesso difícil. A apólice pode considerar fatores como localização, tipo de atividade, altitude e necessidade de equipe especializada para o socorro.
Antes de contratar, procure saber como a seguradora define as trilhas incluídas. Há limites de altitude? A atividade precisa ocorrer em percurso autorizado? Existe exigência de acompanhamento? Busca e resgate fazem parte do plano? Não há uma resposta única que sirva para todos os produtos.
Também vale pensar na logística sem depender de uma regra contratual. Se uma pessoa torcer o tornozelo a poucos minutos de uma estrada, o deslocamento será diferente daquele necessário em uma travessia distante de serviços de saúde. Essa diferença explica por que uma cobertura médica aparentemente generosa pode não responder ao risco mais trabalhoso do roteiro.
Se o planejamento mudar de uma caminhada simples para uma travessia exigente, volte à apólice antes de confirmar a reserva. O seguro comprado para a primeira ideia de viagem pode não atender à segunda.
Altitude exige duas verificações separadas
Em viagens de montanha, a altitude pode afetar tanto a saúde quanto as regras do seguro. Há quem suba para fazer trilhas, quem pratique escalada e quem apenas passe alguns dias em uma cidade elevada. São situações diferentes.
A primeira verificação é médica e prática. Se você tem uma condição de saúde ou pretende fazer uma atividade fisicamente exigente, converse com um profissional de saúde sobre o roteiro. Seguro viagem não indica se uma subida é adequada para você.
A segunda é contratual. Algumas apólices podem estabelecer regras para atividades acima de determinada altitude ou para modalidades específicas. Não invente um limite universal: procure o número, se houver, no documento do plano que você pretende contratar.
Também vale perguntar se uma intercorrência de saúde ocorrida durante a atividade seria tratada da mesma forma que um acidente. O atendimento, a remoção e a necessidade de interromper o roteiro podem aparecer em coberturas distintas. Ler só a palavra “montanhismo” em uma oferta não esclarece tudo isso.
Mergulho: modalidade, profundidade e contexto importam
Uma experiência acompanhada por instrutor, um mergulho recreativo feito por pessoa certificada e uma atividade em profundidade maior não devem ser tratados como situações idênticas. O seguro pode distinguir modalidades e estabelecer condições próprias.
Se o mergulho faz parte da viagem, informe como ele será realizado. Pergunte se o plano cobre a atividade na profundidade prevista, se existem exigências relativas à certificação ou à operação do passeio e como funcionaria o atendimento diante de um acidente. Não use o limite médico geral como resposta automática.
Também é importante verificar a logística no destino. Em determinadas localidades, obter atendimento especializado pode exigir deslocamento. Isso não significa que o seguro organizará ou pagará todo transporte necessário; significa que você deve ler as cláusulas de remoção e traslado com atenção.
O operador do passeio pode oferecer orientações de segurança e alguma proteção própria. Peça detalhes por escrito. Ela não substitui necessariamente um seguro viagem que cubra o restante da estadia, o retorno e outras despesas previstas no seu roteiro.
Competição e prática profissional podem mudar a resposta do seguro
Muitos viajantes pensam em esporte como lazer. Uma prova, um campeonato ou uma atividade realizada profissionalmente, porém, pode receber classificação diferente na apólice. Isso vale mesmo quando a modalidade é a mesma praticada recreativamente.
Participar de uma corrida de montanha não equivale, para fins contratuais, a fazer uma caminhada turística. Entrar em uma competição de esqui também pode ser diferente de passar uma tarde nas pistas abertas ao público. Os critérios variam conforme o produto, e é preciso ler a redação aplicável.
Se você vai competir, treinar para uma prova ou trabalhar como profissional durante a viagem, descreva essa situação antes de pagar. Pergunte se existe cobertura específica e quais eventos ela contempla. Não é prudente omitir o objetivo da atividade por achar que a seguradora só precisa conhecer o destino.
A confirmação deve vir acompanhada da cláusula pertinente. Um “sim, cobre esportes” recebido em uma conversa comercial não esclarece se cobre competição, treino, atuação profissional e eventuais deslocamentos de resgate.
Franquia e coparticipação também importam nos esportes
Dois planos podem apresentar o mesmo limite para despesas médicas e gerar custos diferentes quando usados. Um pode prever franquia; outro, coparticipação. Essas parcelas, quando aplicáveis, ficam a cargo do viajante conforme as regras do contrato.
Em uma viagem com atividades esportivas, não basta perguntar se há franquia no plano. Veja em quais coberturas ela aparece e se existe regra específica para acidentes durante a prática esportiva. Faça o mesmo com os limites menores aplicáveis a serviços determinados.
A forma de calcular a participação financeira deve estar clara antes da compra. Pode haver diferença entre uma parcela por atendimento e outra forma prevista na apólice. Não tente interpretar essa conta pelo preço exibido no comparador.
Um plano mais barato pode ser adequado, mas a economia inicial não deve esconder uma despesa relevante caso você precise de assistência. Comparar somente o custo de contratação dá uma visão muito curta de um produto feito para ser usado quando algo não sai como planejado.
O valor da cobertura médica continua importante
As regras esportivas não tornam o limite de despesas médicas irrelevante. Uma fratura, uma cirurgia ou uma internação podem gerar gastos expressivos, dependendo do país e do atendimento necessário. A cobertura precisa fazer sentido para o destino e para a duração da viagem.
Na Europa, a referência de 30 mil euros aparece nas regras aplicáveis ao seguro médico exigido para pedidos de visto Schengen de curta duração. Ela não é uma estimativa de quanto custará um acidente de esqui, nem uma obrigação documental idêntica para todo turista brasileiro. Se houver pedido de visto, confirme as exigências oficiais do seu caso. Para escolher o seguro, avalie também o risco financeiro do roteiro.
Nos Estados Unidos e em outros destinos onde despesas médicas podem ser altas, um limite baixo merece cautela. Não há um valor que garanta o pagamento de toda situação. Comparar alternativas com limites superiores pode ser sensato, desde que a atividade esteja coberta.
O ponto principal é este: um teto médico alto não corrige uma exclusão para o esporte praticado. Primeiro confirme que o evento se enquadra nas regras; depois compare a margem financeira oferecida pelos planos.
Traslado médico e regresso sanitário merecem linhas próprias na apólice
Depois do atendimento inicial, talvez seja necessário transferir o viajante para uma unidade capaz de oferecer o cuidado indicado. Em outra situação, pode surgir a necessidade de retornar ao local previsto no contrato em condições adequadas à saúde. Essas possibilidades costumam aparecer sob nomes como traslado médico e regresso sanitário.
O alcance de cada uma depende da apólice. Elas podem ter limites diferentes do teto de despesas médicas e exigir avaliação, documentos e organização pela central. Comprar uma passagem por iniciativa própria não garante reembolso posterior.
Isso tem peso em viagens de aventura porque a pessoa pode receber atendimento longe do lugar onde mora ou de onde começou a viagem. Ter alta de um hospital também não significa, necessariamente, estar apta a enfrentar longos deslocamentos sem cuidados adicionais. A avaliação clínica deve orientar essa decisão.
Confira ainda o destino previsto para o regresso. “Voltar para casa” é uma expressão simples, mas o contrato pode definir esse local de outra maneira. Em um roteiro que passa por vários países, vale esclarecer a dúvida antes do embarque.
A palavra “repatriação” pode esconder coberturas diferentes
Em materiais de venda, “repatriação” às vezes aparece como uma promessa ampla. O problema é que a palavra pode ser usada para se referir ao retorno de uma pessoa por motivo médico ou ao transporte do corpo em caso de falecimento. São situações muito diferentes.
Não se satisfaça com um ícone acompanhado dessa expressão. Procure na documentação regresso sanitário, traslado médico e traslado de corpo, verificando a finalidade e o limite de cada cobertura que existir no plano.
Em viagens para áreas afastadas, essa leitura ajuda a organizar uma sequência de perguntas: como a pessoa seria retirada do local do acidente? Como chegaria ao atendimento adequado? Se não pudesse seguir o roteiro, como seria avaliado o retorno? O seguro pode responder a cada etapa de maneira própria.
Ninguém gosta de planejar uma viagem pensando nessas possibilidades. Ainda assim, é mais fácil esclarecer três nomes em casa do que tentar entender um anúncio enquanto um familiar está internado em outro país.
Equipamento de esqui e bagagem não são necessariamente a mesma cobertura
Uma apólice com proteção para bagagem não cobre automaticamente um par de esquis, uma prancha de snowboard ou equipamentos alugados. Esses itens podem ter condições próprias, limites menores ou exclusões. Danos durante o transporte, furto durante a estadia e quebra durante o uso também são ocorrências distintas.
Se você levar equipamento próprio, confira como ele será transportado e qual documento a companhia exigirá para registrar uma avaria ou ausência na chegada. No seguro, procure regras sobre equipamentos esportivos, bens de alto valor e objetos sob responsabilidade de uma transportadora.
Para equipamento alugado, leia o contrato da locadora. Ela pode cobrar por dano, perda ou furto segundo suas próprias condições. Não presuma que o seguro viagem assumirá essa cobrança: veja se existe cobertura específica para bens alugados e em quais circunstâncias.
O mesmo cuidado vale para câmera, celular e outros objetos usados durante a atividade. Estar com eles em uma estação de esqui não os transforma em equipamentos cobertos por uma cláusula esportiva.
Responsabilidade por danos a outras pessoas é outra questão
Uma pessoa pode se machucar durante uma atividade esportiva e também causar danos a terceiros. Esses são problemas diferentes. O seguro que paga despesas médicas do próprio viajante não assume automaticamente uma cobrança feita por outra pessoa.
Alguns produtos oferecem cobertura de responsabilidade civil, sujeita a condições, limites e exclusões. Se ela for importante para o roteiro, confira quais atividades estão incluídas. Também procure saber se uma estação, escola ou operador exige alguma proteção específica para permitir a participação.
Não trate responsabilidade civil como uma autorização para ignorar normas locais de segurança. Regras da estação, orientações de instrutores e cuidados com outros participantes continuam relevantes independentemente do seguro.
Em caso de acidente que envolva outra pessoa, priorize o socorro e o registro correto do ocorrido. Depois, comunique a seguradora pelos canais oficiais. Assumir pagamentos ou firmar acordos sem entender as condições da apólice pode dificultar a análise posterior.
Passeios cancelados por mau tempo não viram reembolso automático
Uma estação fechada por condições climáticas, um passeio de barco adiado ou uma trilha interditada podem frustrar o ponto alto da viagem. Isso não significa, porém, que a cobertura médica ou esportiva devolverá o valor gasto.
Primeiro, consulte as regras do ingresso, da escola, do operador ou da agência. Pode haver remarcação, crédito ou reembolso conforme a reserva feita. Depois, verifique se o seguro possui alguma cobertura aplicável ao caso. Proteção para acidente durante uma atividade não é a mesma coisa que proteção para a atividade não realizada.
O mesmo vale para cancelar a viagem antes de embarcar ou interrompê-la depois de um acidente. Cancelamento e interrupção, quando presentes, seguem motivos, limites e documentos próprios. A existência de uma cobertura não cria automaticamente a outra.
Se a atividade é cara e depende muito do clima, leia as condições de alteração antes de pagar. Às vezes, escolher uma reserva flexível resolve melhor esse risco específico do que esperar uma resposta de uma apólice que não foi feita para ele.
Doenças preexistentes podem exigir atenção adicional
Quem convive com asma, diabetes, doença cardíaca ou outra condição anterior à viagem precisa verificar como a apólice trata uma intercorrência ligada a ela. Também deve avaliar, com um profissional de saúde, se as atividades planejadas são adequadas à sua situação.
São duas conversas diferentes. O médico orienta sobre saúde e segurança. A seguradora esclarece o alcance contratual da assistência. Uma resposta de um deles não substitui a do outro.
Não é correto presumir que toda doença preexistente esteja excluída do seguro. Também não é prudente acreditar que qualquer atendimento relacionado a ela será pago. A cobertura pode distinguir uma urgência inesperada de consultas, exames ou tratamentos que já estavam programados.
Se o formulário de contratação perguntar sobre histórico de saúde, responda conforme as informações que você conhece. Quando uma cláusula gerar dúvida, peça esclarecimento por escrito. Isso importa ainda mais se o roteiro inclui esforço físico, altitude, frio intenso ou deslocamentos por locais de difícil acesso.
Crianças e adolescentes precisam estar identificados na proteção
Em viagens de família, confira se cada pessoa aparece no certificado do seguro, com nome, data de nascimento e período de cobertura corretos. Não basta que um adulto tenha comprado a apólice ou que todos estejam na mesma reserva de hospedagem.
Se uma criança fará aula de esqui ou participará de outra atividade, verifique se o plano cobre aquela modalidade e se existem condições relacionadas à idade. O contrato da escola ou do operador também merece leitura: podem existir regras sobre acompanhamento, equipamentos e participação de menores.
Deixe os contatos da assistência acessíveis a mais de um adulto. Se alguém se machucar, a pessoa que ficou com os documentos não será necessariamente a mesma que acompanhará o atendimento.
Vale ainda confirmar como o plano trata despesas de um acompanhante caso haja internação ou mudança necessária no retorno. Essas proteções, quando oferecidas, costumam ter condições próprias e não devem ser presumidas a partir da cobertura médica da criança.
Seguro do cartão de crédito pode cobrir a viagem, mas não presuma que cobre a atividade
Alguns cartões oferecem seguro viagem como benefício. As condições variam conforme produto, emissor e bandeira. Pode ser necessário cumprir requisitos para ativar a proteção e emitir um certificado antes da partida.
Para quem vai esquiar ou praticar esportes de aventura, a análise é a mesma de uma apólice comprada à parte: procure a atividade, as exclusões, os limites médicos, as regras de busca e resgate e os procedimentos de traslado. Ter um benefício de viagem não demonstra, por si só, que ele foi pensado para o seu esporte.
Confira também quem está segurado. O titular, acompanhantes e familiares podem estar sujeitos a condições diferentes. Uma confirmação individual evita confiar apenas no fato de que todas as passagens foram pagas na mesma compra.
Se decidir contratar outro plano, não some automaticamente os limites dos dois contratos. Cada um tem suas regras, e um mesmo gasto não deve ser apresentado como se pudesse gerar dois reembolsos idênticos. O importante é saber qual proteção será acionada e em que condições.
O seguro precisa valer no lugar e em todos os dias da atividade
Viagens esportivas frequentemente ganham mudanças de última hora. Uma pessoa reserva três dias de esqui e decide ficar mais dois. Outra troca de estação ou acrescenta um país vizinho ao roteiro. A apólice deve acompanhar as datas, os destinos e as atividades reais, não apenas a programação inicial.
Verifique quando a cobertura começa e termina. Considere o trajeto de ida, a permanência e o retorno, de acordo com as condições do produto. Se precisar estender a estadia, fale com a seguradora antes do fim da vigência para saber se a alteração é permitida e a partir de quando teria efeito.
Confira também a abrangência territorial. Uma oferta apresentada como válida para “Europa” ou “mundo” deve ser lida junto da lista de países e possíveis restrições do contrato. Se a atividade acontecer em um destino acrescentado depois da compra, não deixe a conferência para a manhã do passeio.
Uma apólice adequada ao esporte, mas fora da vigência no dia do acidente, não atende ao problema que motivou a contratação.
O que perguntar antes de contratar o seguro
Em vez de comparar apenas preço e limite médico, apresente seu roteiro de maneira concreta. Informe a modalidade, o local, as datas e se haverá aula, guia, competição ou saída de áreas sinalizadas. Em seguida, peça que a resposta seja relacionada às cláusulas do plano.
Estas perguntas ajudam a orientar a leitura:
- A atividade está incluída na modalidade em que pretendo praticá-la?
- Há restrição para prática fora de pistas, percursos ou áreas autorizadas?
- Existem condições sobre altitude, profundidade, competição ou atuação profissional?
- O plano cobre busca e resgate? Qual etapa do socorro essa cobertura abrange?
- Traslado médico e regresso sanitário possuem limites próprios?
- Há franquia, coparticipação ou limite especial para acidentes esportivos?
- Equipamentos próprios ou alugados possuem alguma proteção?
- Como devo acionar a central diante de um acidente em uma área afastada?
Não espere que a seguradora antecipe a decisão sobre um acidente que ainda não ocorreu. O objetivo é entender as condições aplicáveis e decidir se elas servem para a viagem planejada.
Como agir se acontecer um acidente durante a atividade
A primeira providência é buscar socorro local. Em uma pista, siga as orientações da equipe responsável pela estação. Em uma trilha, no mar ou em outra área de aventura, acione os serviços de emergência apropriados para o local. Não adie atendimento urgente enquanto procura um número de apólice.
Assim que a situação permitir, entre em contato com a central do seguro. Informe onde a pessoa está, o que aconteceu, qual atividade praticava e se já recebeu atendimento. Se o próprio viajante não puder falar, um acompanhante pode fazer a comunicação.
Guarde os registros emitidos pelas equipes de socorro, pela estação ou pelo operador, quando existirem. No atendimento de saúde, peça documentos que indiquem datas, avaliação médica, procedimentos realizados e orientações recebidas. Preserve recibos, comprovantes de pagamento e protocolos de contato.
Se surgir recomendação de transferência ou retorno antecipado, converse com a equipe médica e com a seguradora antes de organizar o transporte por conta própria, sempre que houver tempo e segurança para isso. A necessidade clínica vem primeiro; a comunicação contratual deve ocorrer tão logo seja possível.
E se a seguradora negar uma despesa?
Peça a justificativa por escrito, com indicação da cláusula utilizada. Isso ajuda a identificar se a divergência envolve a atividade praticada, o local do acidente, um limite financeiro, a forma de acionamento ou documentos ainda não apresentados.
Compare a resposta com o certificado e as condições do plano. Reúna registros do operador, relatórios médicos, comprovantes e protocolos. Se houver informação incorreta sobre o que você estava fazendo, apresente o esclarecimento pelos canais formais.
Uma negativa sobre pagamento não deve levar ninguém a ignorar uma recomendação médica urgente. Mantenha a conversa com os profissionais que prestam atendimento e trate a questão contratual em paralelo. Se necessário, utilize os canais de atendimento e ouvidoria da seguradora.
No Brasil, a Susep disponibiliza informações sobre o setor de seguros e as empresas supervisionadas. Para analisar o seu caso, porém, a referência inicial continua sendo a documentação do produto contratado e o registro do que ocorreu.
A checagem que vale fazer antes de reservar a aventura
O melhor momento para verificar o seguro não é quando a viagem já está paga e só resta uma opção de passeio. Antes de confirmar a atividade, leia sua descrição: modalidade, percurso, exigências físicas, área de realização e regras do operador. Com essas informações, fica mais fácil conferir se a apólice acompanha o plano real.
Depois, olhe além da cobertura médica. Procure busca e resgate, traslado médico, regresso sanitário, limites especiais e exclusões esportivas. Se pretende levar equipamentos caros ou usar itens alugados, examine essas condições separadamente. Confira, por fim, nomes dos viajantes, países e datas.
Não existe necessidade de comprar automaticamente o plano mais caro. Existe, sim, uma boa razão para não escolher o mais barato antes de saber como ele trataria um acidente na atividade principal da viagem.
Uma tarde na neve, um mergulho ou uma trilha podem ser a parte mais esperada do roteiro. O seguro faz mais sentido quando foi escolhido para essa experiência concreta, e não para uma versão genérica da viagem descrita em uma página de vendas.