

Viajar sem Seguro Viagem é um Grande Erro do Viajante
Seguro viagem protege o orçamento, a saúde e a logística da viagem, evitando que uma emergência no exterior vire uma dívida alta e um problema difícil de resolver.
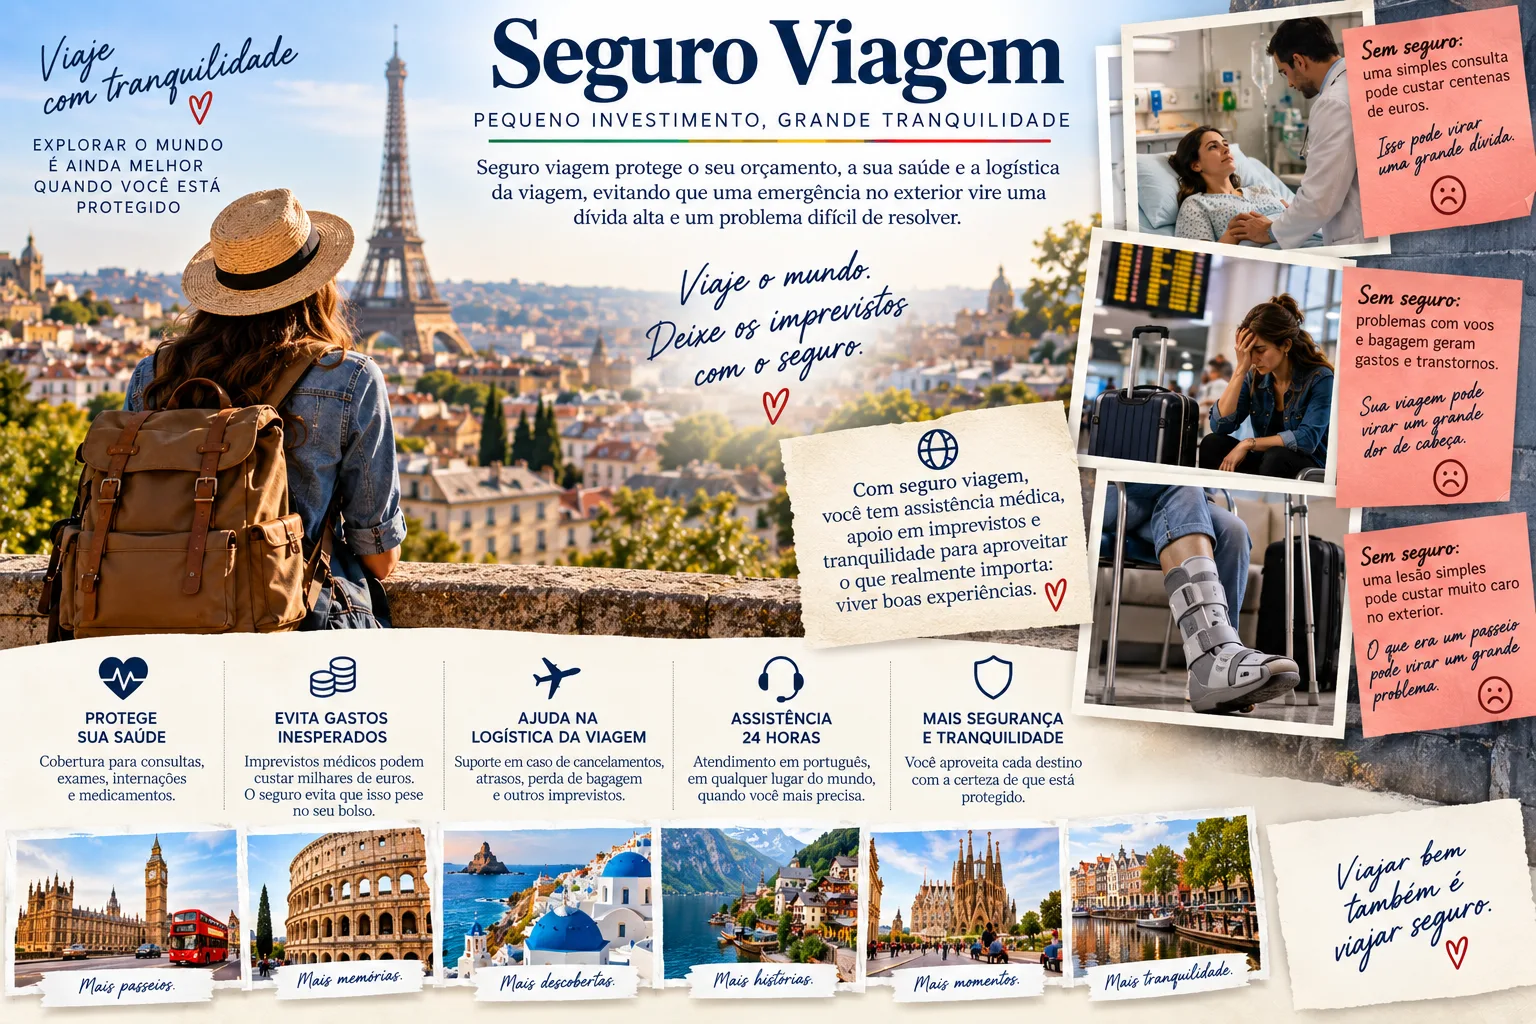
Há gastos de viagem que podem ser ajustados. Dá para escolher um hotel mais simples, reduzir compras, trocar um restaurante caro por uma boa refeição local e até adaptar o roteiro quando o orçamento aperta. Seguro viagem não deveria entrar nessa lista de cortes.
A razão é simples: um imprevisto médico fora do Brasil pode custar muito mais do que a própria viagem. E não é preciso imaginar situações extremas para isso acontecer. Uma intoxicação alimentar, uma torção no tornozelo em uma rua de pedras, uma crise alérgica, uma febre forte, uma dor de ouvido em uma criança ou até a perda de uma conexão já podem gerar gastos e transtornos relevantes.
Muita gente viaja pensando que “não vai acontecer comigo”. É um pensamento comum. Também é compreensível. A maior parte das pessoas volta para casa sem precisar usar a apólice. Só que seguro não é comprado porque o problema é esperado. Ele existe justamente para lidar com aquilo que foge do planejamento.
Quando o viajante está em outro país, com idioma diferente, sem conhecer hospitais, regras de atendimento, preços e formas de pagamento, a falta de proteção pesa ainda mais. Uma consulta que parece simples pode exigir pagamento antecipado. Exames podem ser cobrados separadamente. Uma internação, mesmo curta, é capaz de comprometer uma reserva financeira construída por anos.
Por isso, viajar sem seguro viagem é um grande erro não por exagero, mas porque coloca em risco uma parte muito importante do roteiro: a possibilidade de resolver um problema sem desespero.
Seguro viagem não é apenas para acidentes graves
Existe uma imagem muito limitada sobre o seguro viagem. Algumas pessoas associam a proteção apenas a acidentes sérios, como quedas, fraturas ou grandes emergências. Esses casos estão entre os mais conhecidos, mas estão longe de ser os únicos.
Na prática, muitos acionamentos envolvem questões bastante corriqueiras. Uma pessoa pega uma virose, sente uma dor abdominal intensa, precisa de atendimento após uma reação a um alimento desconhecido ou perde medicamentos de uso contínuo. Crianças podem ter febre alta, otite, mal-estar depois de um dia cansativo ou alguma alergia inesperada. Idosos, por sua vez, podem precisar de acompanhamento médico com mais rapidez.
O seguro viagem costuma oferecer assistência para despesas médicas, hospitalares e odontológicas, dentro dos limites previstos na contratação. No mercado brasileiro, essas despesas aparecem frequentemente pela sigla DMHO, que significa despesas médicas, hospitalares e odontológicas.
A regulamentação da Superintendência de Seguros Privados, a SUSEP, determina que os planos devem oferecer ao menos uma cobertura básica. Entre elas está justamente a cobertura para despesas médicas, hospitalares e odontológicas em viagem internacional. A regra estabelece que a indenização ou o atendimento seguem os limites, as condições e os riscos previstos no contrato da apólice.
É importante entender esse ponto. Seguro viagem não é um cartão sem limite. Cada plano tem valores máximos, serviços incluídos, regras de reembolso, situações excluídas e procedimentos para acionar a assistência. Por isso, olhar apenas o preço pode levar a uma escolha ruim.
Um plano barato demais pode ter limite médico baixo, franquias, exclusões importantes ou dificuldade de atendimento no destino. Por outro lado, pagar mais por coberturas que não fazem sentido para o perfil da viagem também não é uma boa estratégia. O ideal é escolher uma proteção compatível com o destino, a duração, a idade dos passageiros e as atividades previstas.
O atendimento de saúde fora do Brasil pode ser caro e burocrático
O Sistema Único de Saúde é uma referência muito presente na vida de quem mora no Brasil. Mesmo com desafios conhecidos, existe uma cultura de procurar unidades públicas em situações de urgência. Fora do país, a realidade pode ser bem diferente.
Em muitos destinos, o atendimento médico particular tem custos altos. Em outros, a rede pública também cobra do visitante estrangeiro ou exige comprovação de cobertura. Há locais onde o hospital pede cartão de crédito, caução ou autorização financeira antes de iniciar procedimentos que não sejam de risco imediato.
É aí que o seguro viagem faz diferença. Em vez de sair procurando uma clínica sem saber se ela atende turistas, o viajante pode acionar a central de assistência da seguradora. Em geral, essa central orienta sobre o local de atendimento, tenta organizar o pagamento direto quando há rede credenciada e informa quais documentos serão necessários.
Essa ajuda vale muito quando o viajante está debilitado, cansado ou assustado. Em uma emergência, até tarefas pequenas ganham dificuldade. Encontrar um médico que fale inglês, entender um endereço, pedir transporte, preencher formulários e avisar familiares pode virar uma sequência cansativa de decisões.
A assistência também pode ser útil em situações que não envolvem hospitalização. Algumas apólices oferecem orientação médica por telefone, telemedicina quando disponível, indicação de unidades de saúde e suporte para localizar farmácias. Não é algo que substitui uma consulta presencial quando ela é necessária, mas pode agilizar a tomada de decisão.
Vale lembrar que os valores de saúde variam muito conforme a cidade, o país e o tipo de atendimento. Destinos como Estados Unidos, Canadá, Japão, Suíça e algumas regiões da Europa costumam assustar viajantes pelos custos médicos. Mesmo em países onde a saúde pública é bem estruturada, o visitante sem direito ao sistema local pode enfrentar despesas altas.
Uma viagem internacional já exige investimento em passagem, hospedagem, alimentação, transporte e passeios. Assumir ainda o risco de uma conta médica sem proteção é uma escolha que pode desmontar todo o planejamento financeiro.
Europa e Espaço Schengen: atenção às exigências de seguro
Quem vai para a Europa precisa observar uma diferença importante: para alguns viajantes, o seguro viagem não é só recomendado, mas exigido para a emissão do visto Schengen.
O Espaço Schengen reúne atualmente 29 países europeus e adota regras comuns de circulação para estadias de curta duração. Entre os destinos mais procurados por brasileiros estão Portugal, Espanha, França, Itália, Alemanha, Grécia, Holanda, Áustria e Suíça.
Para solicitantes de visto Schengen, o seguro médico deve cumprir requisitos específicos. A cobertura mínima exigida é de 30 mil euros e precisa valer em todos os países do Espaço Schengen durante toda a permanência. A proteção deve contemplar despesas com atendimento médico urgente, tratamento hospitalar de emergência, repatriação por motivo médico e traslado em caso de morte.
Brasileiros que viajam a turismo por curta duração normalmente têm isenção de visto para entrar em países do Espaço Schengen, respeitando as regras aplicáveis de permanência. Isso não significa que o seguro deixa de ser importante. A autoridade de fronteira pode solicitar documentos que demonstrem as condições da viagem, como passagem de saída, hospedagem, recursos financeiros e outros comprovantes.
Além disso, o seguro é uma proteção real para o viajante, e não apenas um documento de imigração. A apólice precisa estar acessível, com certificado em mãos ou salvo no celular, telefone da central de assistência e número do contrato.
Outro detalhe relevante é o ETIAS, autorização eletrônica de viagem que a União Europeia prevê colocar em funcionamento no fim de 2026 para nacionais de países isentos de visto. O sistema ainda não estava operacional na data das informações divulgadas pelas instituições europeias, então é essencial verificar a regra atual antes do embarque diretamente nos canais oficiais da União Europeia e do país de destino.
Regras de entrada podem mudar. Seguro viagem, porém, continua sendo uma escolha prudente mesmo quando não há exigência formal.
Cartão de crédito não deve ser tratado como substituto automático
Muitos viajantes acreditam que já estão protegidos porque compraram a passagem com um cartão de crédito que oferece seguro viagem. Às vezes isso funciona bem. Em outras, a cobertura é limitada, tem exigências específicas ou nem está ativa.
O problema não é o benefício do cartão em si. O problema é assumir que ele resolve tudo sem ler as regras.
Alguns cartões exigem que a passagem seja paga integralmente com aquele cartão. Outros pedem emissão prévia de um certificado de seguro. Há produtos que protegem apenas o titular, enquanto acompanhantes precisam cumprir condições próprias. Também existem diferenças nos valores de cobertura, nos limites para despesas médicas, nas regras para esportes, na proteção de bagagem e na assistência em caso de cancelamento.
Outro ponto importante é a idade. Certos benefícios de cartão têm restrições ou limites menores para viajantes mais velhos. Em viagens com pais, avós ou crianças, isso precisa ser conferido com ainda mais cuidado.
Antes de depender do seguro vinculado ao cartão, vale checar alguns itens:
- Se o benefício está ativo para a data e o destino da viagem.
- Se a compra da passagem atende à regra do emissor.
- Se todos os passageiros estão incluídos.
- Qual é o limite para despesas médicas e hospitalares.
- Se há cobertura para doenças preexistentes, dentro das condições previstas.
- Como funciona a assistência fora do Brasil.
- Se o certificado pode ser emitido em português, inglês ou no idioma exigido pelo destino.
- Se existe cobertura para atraso, extravio de bagagem e cancelamento.
- Se há exclusão para a atividade planejada, como esqui, mergulho, trilha em altitude ou ciclismo.
Se as condições forem boas e atenderem ao roteiro, o seguro do cartão pode ser útil. Caso os limites sejam baixos ou haja dúvidas, contratar uma apólice adicional costuma ser uma decisão sensata. Não é duplicação sem sentido. É uma forma de reforçar a proteção em uma viagem mais cara, longa ou com maior exposição a riscos.
Doenças preexistentes exigem atenção redobrada
Esse é um dos temas mais delicados ao contratar seguro viagem. Pessoas com hipertensão, diabetes, asma, problemas cardíacos, doenças respiratórias, histórico de trombose, tratamentos oncológicos ou outras condições de saúde não devem escolher uma apólice de modo apressado.
Alguns planos preveem atendimento em casos de urgência e emergência relacionados a condições preexistentes, mas isso varia conforme o contrato. Outros têm limites específicos. Há também produtos que excluem despesas ligadas a tratamentos em andamento, consultas programadas ou situações consideradas previsíveis.
A leitura da apólice é fundamental. Não basta ver uma frase publicitária sobre “cobertura para preexistências”. É preciso entender em que circunstâncias ela vale, qual limite financeiro existe e se há necessidade de autorização prévia.
Quem usa remédios contínuos também deve levar quantidade suficiente para todo o período, de preferência com uma margem extra para atrasos. Os medicamentos precisam estar na embalagem original e acompanhados de receita, especialmente em viagens internacionais. Dependendo do remédio e do país, pode haver exigências adicionais.
Uma boa prática é pedir ao médico um relatório curto, de preferência em inglês, com informações sobre a condição de saúde, o nome genérico dos medicamentos, dosagem e necessidade de uso. Esse documento pode facilitar um atendimento fora do Brasil.
Seguro viagem ajuda em imprevistos. Ele não deve ser usado como substituto para o acompanhamento médico anterior à partida, especialmente quando existe uma condição que pede cuidado.
Gestantes, crianças e idosos precisam de um plano bem escolhido
Viajar em família muda a forma de olhar para o seguro. Uma viagem com crianças pequenas, idosos ou gestantes pede mais atenção aos detalhes da apólice.
No caso das gestantes, algumas seguradoras oferecem cobertura até determinada semana de gravidez e apenas para intercorrências de urgência. Outras aplicam limites distintos conforme a idade da gestante ou a fase da gestação. Parto programado, acompanhamento pré-natal de rotina e despesas previstas normalmente não entram como assistência emergencial.
É importante verificar a regra antes da compra e não deixar essa leitura para a véspera do embarque. Se houver qualquer dúvida médica, a conversa com o obstetra deve fazer parte do planejamento.
Para crianças, a questão vai além da cobertura médica. Criança pode precisar de atendimento por febre, virose, queda, alergia ou mal-estar. Em viagens muito longas, com mudanças de clima, alimentação e fuso horário, ter uma central de assistência disponível dá mais tranquilidade aos responsáveis.
Idosos também merecem atenção especial. Além das condições preexistentes, é importante verificar se o plano impõe limite de idade ou cobra valor adicional conforme a faixa etária. Isso é comum no mercado e não significa necessariamente que o seguro seja ruim. Apenas exige comparação cuidadosa.
Em qualquer viagem familiar, todos os passageiros devem constar corretamente no certificado. Parece óbvio, mas erros de data de nascimento, período da viagem e nome podem atrapalhar o atendimento quando menos se precisa de burocracia.
Bagagem perdida não é o único transtorno, mas pode comprometer os primeiros dias
Extravio, atraso, dano ou furto de bagagem são problemas frequentes no imaginário de quem viaja. Eles podem acontecer em conexões apertadas, mudanças de aeroporto, deslocamentos ferroviários, cruzeiros e hospedagens.
Quando uma mala demora para aparecer, o prejuízo não é apenas financeiro. Há roupas, itens de higiene, carregadores, documentos, remédios e objetos necessários para seguir o roteiro. Em uma viagem de inverno, por exemplo, ficar sem casaco e calçados adequados logo na chegada é algo que exige solução rápida.
Muitos seguros oferecem cobertura para atraso ou extravio de bagagem, mas as regras variam bastante. Algumas coberturas funcionam como reembolso de gastos emergenciais após um período mínimo de atraso. Outras complementam a indenização paga pela companhia aérea, respeitando valores e documentos exigidos.
Por isso, ao perceber que a mala não chegou, o passageiro deve fazer o registro ainda no aeroporto. O documento costuma ser chamado de PIR, sigla usada para o relatório de irregularidade de bagagem. Sem esse protocolo, o processo de reembolso pode ficar mais difícil.
Também é necessário guardar recibos de compras emergenciais, como roupas básicas, itens de higiene e outros produtos necessários. Comprar artigos muito caros sem orientação da seguradora pode gerar discussão depois. A recomendação é manter bom senso, registrar tudo e, se possível, falar com a assistência antes de fazer despesas elevadas.
Ainda assim, nenhum seguro resolve uma falha básica de organização: medicamentos essenciais, documentos, eletrônicos importantes e uma troca de roupa devem ir na bagagem de mão. Mala despachada pode atrasar. A prevenção mais simples continua sendo a melhor.
Cancelamento de viagem também merece ser analisado
Muita gente compra seguro apenas pensando na saúde durante o roteiro. Só que algumas apólices também incluem proteção para cancelamento, interrupção da viagem ou retorno antecipado, desde que o motivo esteja previsto nas condições contratuais.
Essas coberturas podem ser úteis quando ocorre, por exemplo, uma doença grave, acidente, falecimento de familiar, convocação judicial ou outras situações listadas na apólice. Cada seguradora trabalha com critérios próprios, então não é correto supor que qualquer desistência será reembolsada.
Mudança de ideia, medo de viajar, desinteresse pelo destino ou arrependimento por uma promoção encontrada depois normalmente não são razões cobertas. Da mesma forma, eventos conhecidos antes da contratação podem ter tratamento diferente.
O viajante precisa observar a data de compra do seguro. Para determinadas coberturas de cancelamento, contratar a apólice muito perto da viagem reduz a utilidade da proteção. O ideal é pesquisar e fechar o seguro assim que passagens e hospedagens principais estiverem confirmadas.
É nesse momento que o risco financeiro da viagem começa a existir. Se uma doença ou emergência familiar surgir depois, haverá mais despesas não reembolsáveis envolvidas.
Esportes e aventuras não podem ficar escondidos no roteiro
Uma viagem pode incluir esqui nos Alpes, mergulho no Caribe, trilhas na Patagônia, passeio de quadriciclo, escalada, surfe, bicicleta, rafting ou atividades em altitude. São experiências marcantes, mas também elevam o nível de atenção com o seguro.
Várias apólices tradicionais excluem esportes de aventura, competições, atividades profissionais ou práticas realizadas fora de locais autorizados. Algumas incluem esportes recreativos leves. Outras exigem cobertura adicional. A diferença entre uma categoria e outra pode mudar totalmente o direito ao atendimento.
Quem vai esquiar, por exemplo, deve olhar se a proteção contempla resgate em montanha, lesões durante a prática e despesas relacionadas. A União Europeia informa, inclusive, que o Cartão Europeu de Seguro de Doença, destinado a pessoas vinculadas a sistemas públicos europeus, não substitui seguro viagem e não cobre itens como resgate em estações de esqui ou repatriação.
Para o brasileiro que viaja a lazer, esse cartão não costuma ser uma alternativa aplicável. A mensagem importante é outra: mesmo mecanismos públicos europeus têm limitações, e o seguro viagem privado continua relevante.
Não vale esconder atividade de risco para baratear o plano. Se houver acidente em uma prática excluída, a seguradora pode negar a cobertura com base nas condições contratadas. Economizar nesse ponto pode sair caro de verdade.
Repatriação é uma cobertura pouco lembrada, mas muito importante
Repatriação médica é o retorno do viajante ao país de origem ou a um local adequado para continuidade do tratamento, quando há indicação médica e condições para o transporte. Já o traslado de corpo trata do retorno em caso de falecimento.
São temas desconfortáveis. Por isso, muitas pessoas evitam pensar neles. Mas justamente por envolverem logística complexa, documentos, contatos entre hospitais, companhias aéreas, consulados e familiares, essas coberturas têm grande valor.
Uma remoção médica internacional pode exigir equipe especializada, acompanhamento profissional, autorização médica e organização de transporte compatível com o estado do paciente. Não é uma passagem comum comprada na internet.
Em viagens para países do Espaço Schengen, a exigência de seguro para solicitantes de visto inclui despesas de repatriação por razões médicas e em caso de morte. Isso mostra como esse tipo de assistência é tratado como parte essencial da proteção internacional.
Quem contrata seguro não está atraindo um problema. Está evitando que a família tenha de administrar sozinha uma situação já difícil.
Como escolher uma apólice sem cair em armadilhas
A escolha começa pelo destino. Estados Unidos e Canadá, por exemplo, pedem uma cobertura médica alta devido ao custo da saúde. Para a Europa, além do valor de 30 mil euros exigido em processos de visto Schengen, muitos viajantes preferem contratar limites superiores por segurança.
Depois vem o perfil da viagem. Uma semana em uma capital europeia tem riscos diferentes de um mês rodando por vários países, fazendo trilhas, viagens de carro e atividades ao ar livre. Uma viagem de casal jovem não tem exatamente as mesmas necessidades de uma viagem com bebê ou com alguém que faz uso de medicamentos contínuos.
É recomendável observar os seguintes pontos antes de contratar:
- Limite para despesas médicas, hospitalares e odontológicas.
- Cobertura para urgência relacionada a doença preexistente.
- Regras para gestantes.
- Limite de idade aceito pelo plano.
- Proteção para práticas esportivas e aventuras.
- Cobertura para atraso, dano ou extravio de bagagem.
- Assistência em caso de cancelamento ou retorno antecipado.
- Cobertura farmacêutica, se houver.
- Repatriação médica e traslado de corpo.
- Atendimento por telefone ou aplicativo em português.
- Possibilidade de pagamento direto à rede médica.
- Forma de reembolso e documentos necessários.
- Exclusões previstas no contrato.
- Franquia, quando aplicável.
A apólice precisa ser lida com atenção, mesmo que seja um documento longo. As condições gerais informam o que está coberto, o que não está e quais passos devem ser seguidos em uma emergência.
Desconfie de promessas vagas como “proteção total” ou “cobertura sem preocupação”. Nenhum seguro cobre tudo. O que existe é uma combinação de garantias contratadas, limites e regras. Quanto mais clara estiver essa relação antes da partida, menor a chance de surpresa depois.
O que fazer ao precisar acionar o seguro durante a viagem
A primeira medida é manter a calma e buscar ajuda médica imediatamente se houver uma emergência. Saúde vem antes de burocracia. Em casos graves, acione o serviço de emergência local ou vá ao hospital mais próximo.
Quando for possível, entre em contato com a central de assistência do seguro. O número costuma estar no certificado, no aplicativo ou no cartão digital da apólice. Muitas seguradoras mantêm atendimento 24 horas, inclusive em português.
Ao falar com a central, tenha em mãos:
- Nome do segurado.
- Número da apólice ou certificado.
- Localização atual.
- Telefone para retorno.
- Breve explicação do que ocorreu.
- Informações médicas relevantes, quando necessário.
A assistência poderá orientar sobre clínica, hospital, transporte ou procedimentos de pagamento. Em alguns casos, a seguradora organiza o atendimento diretamente. Em outros, o viajante paga e solicita reembolso depois. Isso depende da rede disponível, da urgência e das regras do plano.
Guarde todos os documentos: relatórios médicos, receitas, notas fiscais, comprovantes de pagamento, laudos, registros de bagagem e protocolos de atendimento. Mesmo quando a seguradora já autorizou o serviço, esses papéis podem ser importantes.
Não deixe para avisar a seguradora muitos dias depois se a situação permite contato imediato. Algumas apólices exigem comunicação prévia para determinados atendimentos, principalmente os de maior custo. Ignorar esse procedimento pode criar dificuldade no processo.
Seguro viagem não elimina cuidados básicos
Ter apólice não significa viajar sem responsabilidade. Ela funciona melhor quando vem acompanhada de planejamento.
Antes de sair do Brasil, faça cópias digitais do passaporte, dos documentos da viagem, das reservas e do certificado do seguro. Deixe esses arquivos salvos em um serviço seguro na nuvem e também no celular. Compartilhar o itinerário com alguém de confiança pode ser útil, especialmente em viagens solo.
Leve medicamentos em quantidade adequada e em embalagem original. Verifique as regras sanitárias e aduaneiras do destino. Use calçados apropriados para caminhadas. Beba água, respeite os limites físicos do corpo e não ignore sintomas que pioram.
Também vale pesquisar os números de emergência locais. Na União Europeia, o telefone 112 funciona como número de emergência em diversos países. Nos Estados Unidos, o número é 911. Em outros destinos, a referência pode mudar.
O seguro não evita que um problema aconteça. Ele reduz o impacto financeiro e ajuda a organizar a resposta quando algo dá errado. Essa diferença é enorme.
O valor do seguro é pequeno perto do risco que ele evita
É natural comparar preços antes de contratar. Todo viajante quer controlar gastos. Mas a comparação precisa ser feita de maneira justa.
Um seguro de viagem representa uma fração do custo de uma passagem internacional, de uma hospedagem ou de alguns passeios. Em troca, pode oferecer acesso a orientação médica, rede de atendimento, apoio em uma emergência, reembolso de despesas previstas e assistência em situações que seriam difíceis de resolver sozinho.
O erro está em olhar apenas para o cenário ideal da viagem. Claro que todos querem dias tranquilos, fotos bonitas, refeições boas e retorno sem intercorrências. Mas planejamento de verdade inclui pensar também nos dias ruins.
Uma viagem bem organizada não é a que ignora os riscos. É a que entende quais riscos existem e cria uma margem de proteção para lidar com eles.
Antes de embarcar, confira a apólice, salve os contatos de emergência, leve o certificado no celular e leia as condições que fazem diferença para o seu perfil. Essa preparação pode parecer um detalhe antes da partida. Se houver qualquer imprevisto, ela deixa de ser detalhe imediatamente.