

Regresso Sanitário, Traslado Médico e Repatriação: O que são e por que Essas Coberturas Importam?
Uma internação longe de casa traz uma pergunta que nem sempre aparece na hora de comprar o seguro viagem: se eu não puder seguir viagem normalmente, como vou chegar a um hospital adequado ou voltar ao Brasil?
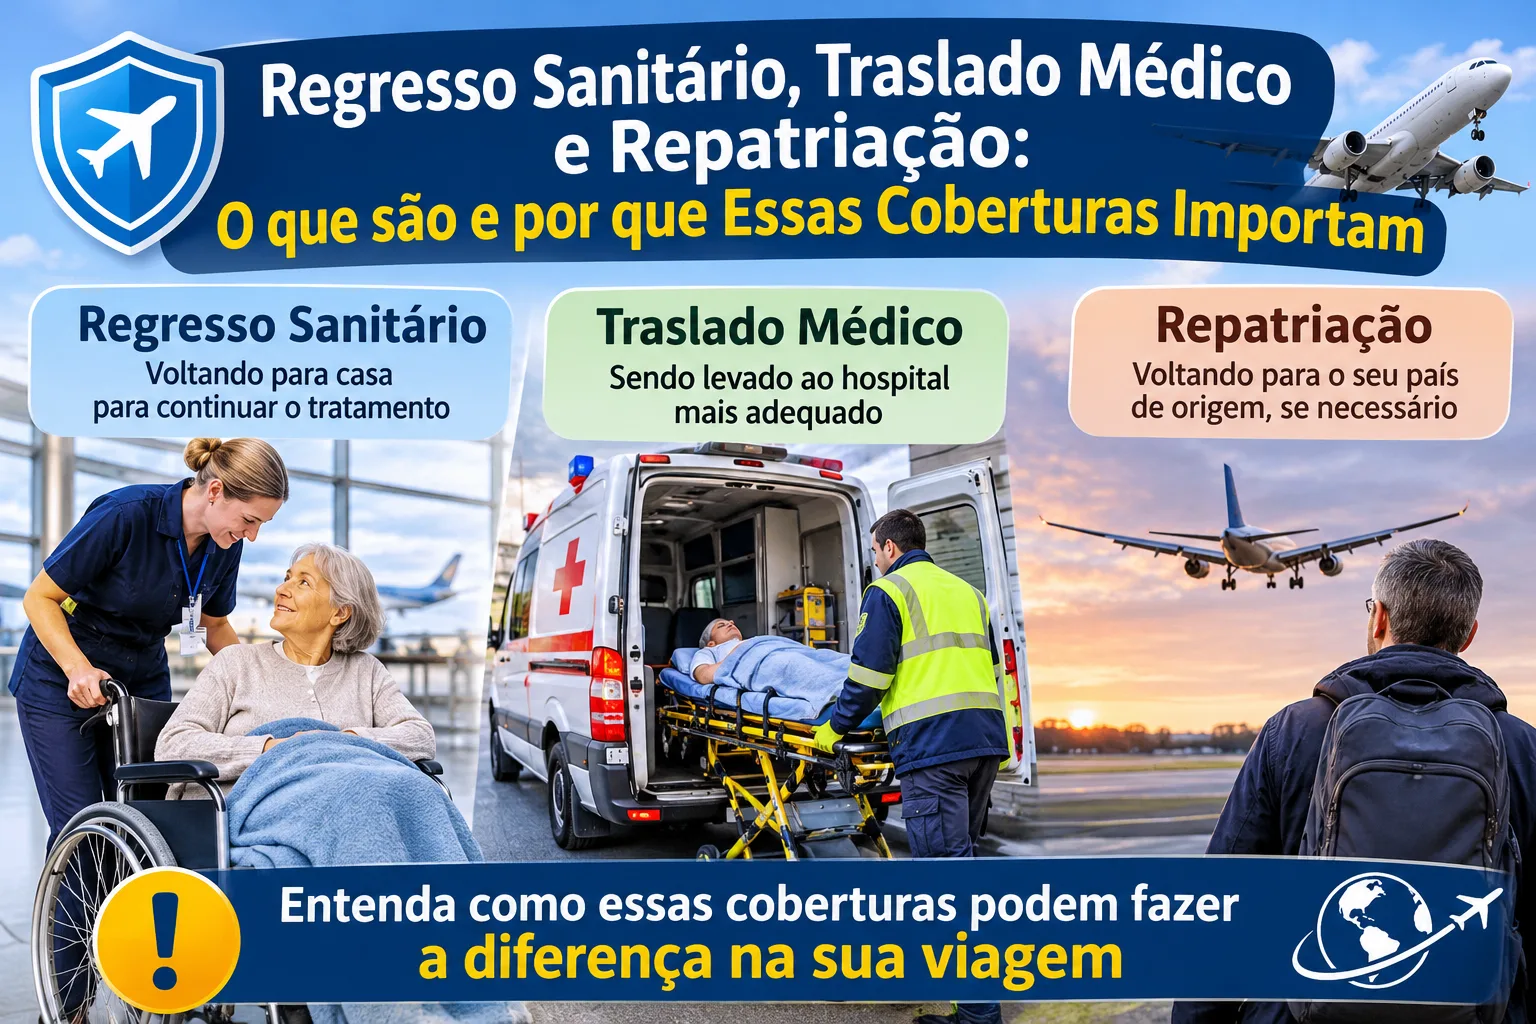
A cobertura de despesas médicas e hospitalares é a primeira que muita gente procura. Faz sentido. Ela trata do atendimento, dos exames e da internação, conforme as condições da apólice. Mas o deslocamento de uma pessoa que precisa de cuidados médicos pode envolver outra operação, com equipe, equipamentos, autorizações e custos próprios. É aí que entram termos como traslado médico e regresso sanitário.
Já a palavra repatriação exige atenção especial. Ela aparece em anúncios, conversas com vendedores e documentos de viagem, mas pode ser usada para falar de situações diferentes. Às vezes se refere ao retorno de uma pessoa doente ao país de origem. Em outras, ao transporte do corpo em caso de falecimento. O nome empregado na propaganda não basta para saber o que será oferecido.
Essas coberturas importam porque receber atendimento no destino e conseguir sair de lá em segurança são problemas distintos. Para entender o que o seguro pode fazer, vale olhar menos para expressões amplas e mais para a finalidade, o limite e as condições de cada cobertura contratada.
Por que a cobertura médica não resolve, sozinha, o transporte do viajante?
Imagine uma pessoa atendida em uma cidade pequena após um acidente. O hospital consegue prestar os primeiros cuidados, mas o tratamento necessário depende de uma unidade com mais recursos. A despesa com a internação é uma questão; o deslocamento até essa outra unidade é outra.
Há também a situação de quem já recebeu atendimento, está estável, mas ainda não pode voltar em uma viagem aérea comum sem cuidados adicionais. O retorno pode exigir avaliação médica, acompanhamento profissional ou condições específicas de transporte.
Uma apólice pode apresentar limites separados para despesas médicas e hospitalares, traslado médico e regresso sanitário. Pode também estabelecer exigências diferentes para acionar cada serviço. Por isso, encontrar um valor alto ao lado de despesas médicas não significa que qualquer transporte necessário esteja automaticamente incluído naquele mesmo limite.
O detalhe merece atenção principalmente em viagens por ilhas, regiões remotas ou roteiros com muitos deslocamentos. Nesses lugares, chegar ao atendimento adequado pode ser tão trabalhoso quanto pagar por ele. Ainda assim, não há motivo para presumir que todo seguro oferecerá a mesma solução: o contrato e a situação clínica é que orientam a análise.
O que é traslado médico no seguro viagem?
Em linhas gerais, traslado médico é o deslocamento do segurado para um local onde possa receber atendimento adequado, quando essa necessidade se enquadra nas condições da apólice. Ele pode ocorrer entre unidades de saúde ou envolver a remoção para um serviço capaz de dar continuidade ao cuidado necessário.
Não se trata de uma corrida escolhida livremente pelo viajante. O tipo de transporte depende da condição da pessoa, das possibilidades locais e dos procedimentos previstos no seguro. Uma ambulância terrestre pode ser apropriada em um caso; em outro, pode ser necessário avaliar uma alternativa diferente. Não dá para decidir isso apenas pela distância no mapa.
A indicação clínica tem papel importante, assim como a articulação entre as equipes de saúde e a central responsável pela assistência. Também precisam ser consideradas as condições de recebimento no destino. Transferir alguém sem que o serviço de chegada possa acolher o paciente não resolve o problema.
Antes de contratar, procure a definição de traslado médico no próprio documento do seguro. Veja de onde para onde a cobertura pode operar, qual é seu limite e quem deve autorizar ou organizar a transferência. Apólices diferentes podem usar redações diferentes para situações que parecem iguais numa leitura rápida.
Regresso sanitário é a mesma coisa que traslado médico?
Não. Regresso sanitário diz respeito, de modo geral, ao retorno do viajante em condições adequadas à sua saúde após um evento coberto, quando a situação exige providências médicas para essa viagem. Seu alcance exato, inclusive o local de retorno previsto, depende da apólice.
O traslado médico costuma estar ligado à necessidade de levar o paciente a um local de atendimento. O regresso sanitário está ligado ao retorno depois de uma intercorrência de saúde. As duas necessidades podem surgir na mesma viagem, mas uma não é sinônimo da outra.
Suponha que alguém seja transferido de um hospital pequeno para uma unidade com recursos adequados. Isso pode envolver traslado médico. Dias depois, se houver indicação para retornar ao local previsto no contrato sob cuidados especiais, pode surgir a questão do regresso sanitário. Não significa que as duas coberturas serão acionadas em todo caso, nem que terão o mesmo limite.
É comum encontrar viajantes que procuram apenas a palavra “repatriação” no resumo do plano e não percebem essa separação. Vale abrir as condições do seguro e localizar os nomes exatos. Ali estarão os critérios que importam quando chegar a hora de pedir assistência.
E o que significa repatriação?
No uso cotidiano, repatriar é trazer alguém de volta ao seu país. No mercado de viagens, porém, “repatriação” pode aparecer com sentidos distintos. Algumas ofertas usam a palavra para descrever o retorno de uma pessoa por razões médicas. Outras a associam ao transporte do corpo após um falecimento.
Essa variação é motivo suficiente para não comprar um seguro com base apenas em um ícone ou em uma linha da página de venda. Pergunte qual cobertura contratual corresponde à palavra anunciada. É regresso sanitário? É traslado de corpo? Inclui algum outro serviço? Quais são os respectivos valores?
Há ainda o uso de “repatriação” fora do contexto do seguro viagem, como em operações organizadas por governos ou empresas em circunstâncias específicas. A existência desses outros usos não cria um benefício dentro da apólice.
Uma pergunta simples evita muita confusão: quem ou o que será transportado, em qual circunstância e até onde? Se a resposta não estiver clara no certificado e nas condições contratuais, peça a indicação da cláusula antes de pagar.
Traslado de corpo é uma cobertura separada
O falecimento de um viajante durante a viagem coloca familiares diante de providências difíceis, especialmente no exterior. Entre elas podem estar a documentação exigida no local, os procedimentos funerários e o transporte do corpo até o destino previsto no contrato.
Muitos seguros apresentam uma cobertura específica chamada traslado de corpo. Sua finalidade é diferente daquela do traslado médico e do regresso sanitário, que tratam do deslocamento de uma pessoa viva. Ela possui condições, limites e procedimentos próprios.
Isso não significa que toda despesa funerária esteja incluída. Serviços no país de destino, cerimônias, sepultamento e outras providências podem receber tratamentos distintos. A assistência consular também tem função diferente da cobertura financeira do seguro. Um consulado pode orientar familiares sobre procedimentos, mas não se deve presumir que pagará as despesas.
É um assunto que ninguém gosta de examinar durante o planejamento das férias. Mesmo assim, alguns minutos de leitura podem evitar que a família dependa de uma expressão vaga num momento em que precisará de orientações precisas.
Uma passagem de volta não substitui o regresso sanitário
Quando a pessoa recebe alta hospitalar, é tentador pensar que basta remarcar a passagem e voltar para casa. Às vezes, de fato, o retorno pode ocorrer pelos meios usuais, de acordo com a orientação médica e as regras da transportadora. Em outros casos, a situação exige cuidados adicionais.
Ter alta para sair do hospital não é necessariamente a mesma coisa que estar apto a enfrentar horas de deslocamento, conexões, longas esperas e uma viagem aérea. A equipe médica deve avaliar as condições clínicas. A empresa transportadora pode ter exigências próprias para aceitar alguém que necessite de assistência durante o trajeto.
É justamente essa diferença que torna o regresso sanitário relevante. Dependendo da situação e do contrato, a central pode avaliar e organizar uma forma de retorno compatível com a necessidade médica. Isso não equivale a prometer um avião exclusivo ou qualquer outro meio específico. O que será viável depende do caso.
Comprar outra passagem por iniciativa própria e enviar a conta depois pode criar um problema. Se houver tempo e condições, converse antes com a equipe de saúde, a seguradora e a transportadora. Em situações graves, o socorro vem primeiro; a comunicação ao seguro deve acontecer assim que for possível.
Quem decide se a transferência ou o retorno é necessário?
A necessidade de cuidados médicos deve partir de uma avaliação clínica. O profissional que atende o paciente conhece seu estado de saúde e pode informar riscos, limitações e requisitos para o deslocamento. A seguradora, por sua vez, examina a solicitação conforme a apólice e os procedimentos de assistência.
Esses papéis não devem ser confundidos. Um médico pode considerar que o paciente precisa ser levado a outro serviço, mas não define sozinho quais despesas estão cobertas pelo seguro. Da mesma forma, a análise contratual não substitui a avaliação clínica de segurança para transportar alguém.
Pode ser necessário reunir relatório médico, informações sobre o tratamento realizado e dados da unidade que receberá o paciente. A central também pode precisar conversar com a equipe assistente, respeitados os procedimentos aplicáveis, para entender o que a viagem exigiria.
O melhor caminho é manter a comunicação organizada. Pergunte ao médico quais cuidados são necessários e à seguradora quais documentos e etapas ela exige para avaliar o traslado ou o regresso. Se receber uma orientação importante por telefone, anote o protocolo e peça confirmação por escrito quando possível.
O destino do transporte pode ser diferente do que o viajante imagina
“Voltar para casa” parece uma expressão clara, mas a apólice pode definir o destino de maneira específica. Dependendo do produto, o retorno pode ser previsto para o domicílio do segurado, a cidade de origem da viagem ou outro ponto indicado contratualmente.
No traslado médico, o destino pode ser uma unidade considerada apta a oferecer o tratamento necessário, não necessariamente o hospital preferido pelo viajante. A disponibilidade de atendimento, a distância, a condição clínica e as regras do seguro podem influenciar a organização.
Essa distinção fica ainda mais importante em viagens com várias etapas. Uma pessoa pode residir em uma cidade brasileira, ter iniciado o roteiro em outra e adoecer em um terceiro país. Sem ler a definição contratual, não é possível afirmar qual deslocamento seria oferecido.
Procure no documento expressões como “local de origem”, “domicílio”, “unidade médica adequada” e “destino do segurado”. Se houver dúvida, apresente seu roteiro real à seguradora e peça esclarecimento. Um detalhe de geografia que parece pequeno antes do embarque pode ser decisivo durante uma internação.
Os limites financeiros precisam ser lidos separadamente
Uma forma prática de avaliar o seguro é procurar, no certificado, cada uma das coberturas de transporte e o respectivo limite. Não se deixe guiar apenas pelo valor de despesas médicas e hospitalares. Ele pode ser alto enquanto outra proteção possui um teto próprio.
Verifique também a moeda e a forma como o limite se aplica. O contrato pode trazer condições por evento, por segurado ou para o período da viagem. A redação da apólice é a referência para entender se despesas diferentes compartilham um mesmo valor ou se são tratadas em coberturas independentes.
Outro ponto é a diferença entre organização do serviço e reembolso de uma despesa feita pelo viajante. Um limite anunciado não é uma autorização para contratar qualquer transporte até aquele valor. Algumas operações dependem de aprovação e coordenação pela central.
Se dois planos apresentam preços próximos, compare as três linhas separadamente: despesas médicas, traslado médico e regresso sanitário. Se houver cobertura de traslado de corpo, examine-a também. A compra fica mais clara quando cada número é associado ao problema que pretende atender.
Busca e resgate não devem ser presumidos como parte do traslado
Esta é uma das distinções mais importantes para quem planeja trilhas, esportes na neve, mergulho ou deslocamentos por áreas isoladas. Encontrar e retirar uma pessoa de um local de difícil acesso não é, necessariamente, a mesma coisa que transportá-la entre serviços de saúde.
Uma operação de busca em montanha, no mar ou em uma região remota pode envolver equipes e recursos diferentes daqueles de um traslado médico. Algumas apólices oferecem coberturas relacionadas a atividades específicas. Outras trazem exclusões ou exigem contratação adicional. Um limite alto para transporte médico, sozinho, não resolve essa dúvida.
Também importa como a atividade foi realizada. O contrato pode diferenciar prática recreativa de competição, passeios em locais autorizados de atividades fora das áreas previstas ou deslocamentos acompanhados de iniciativas por conta própria.
Se esse é um risco real do roteiro, descreva a atividade antes da contratação. Pergunte expressamente sobre busca, resgate, remoção inicial e atendimento médico posterior. São etapas diferentes. Uma resposta que menciona apenas “cobertura para esportes” pode deixar justamente a parte mais difícil sem esclarecimento.
Ambulância, transporte aéreo e acompanhamento médico: nada disso deve ser presumido
Ao ouvir “regresso sanitário”, algumas pessoas imaginam uma estrutura específica. A realidade depende da necessidade clínica e das condições operacionais. Pode haver situações em que um transporte terrestre é adequado; outras exigem análise sobre viagem aérea, acompanhamento profissional ou equipamentos.
O seguro não promete, apenas por usar a expressão regresso sanitário, o meio de transporte que o viajante prefere. A escolha precisa considerar segurança, orientação médica, disponibilidade e regras contratuais. Também pode envolver exigências da empresa responsável pelo transporte.
Da mesma forma, o fato de um familiar querer acompanhar o paciente não significa que a passagem dessa pessoa esteja automaticamente incluída. Alguns produtos oferecem coberturas ou serviços para acompanhante em determinadas circunstâncias; outros estabelecem limites e condições próprias.
Antes da compra, observe as cláusulas de acompanhante, retorno de familiares e prolongamento de estadia, se existirem. Não as confunda com o transporte do paciente. Um plano pode prever ajuda em uma dessas situações e não prever nas demais.
O que fazer primeiro em uma emergência médica no exterior?
Se houver risco imediato à saúde, procure o serviço local de emergência. Não espere uma autorização telefônica enquanto a pessoa apresenta sintomas graves ou precisa de socorro urgente. A prioridade é receber atendimento.
Assim que a situação permitir, comunique a central do seguro. Tenha em mãos o número do certificado, os dados do segurado, o local de atendimento e um resumo do ocorrido. Se o paciente não puder telefonar, um acompanhante pode fazer o contato e seguir as orientações sobre quais informações fornecer.
Nesse primeiro momento, talvez ainda não exista indicação de traslado ou de regresso sanitário. Isso é normal. Informe a seguradora sobre a internação e mantenha os contatos registrados. Caso a equipe médica indique transferência ou cuidados especiais para voltar, a central já terá conhecimento do caso.
Peça o número de protocolo. Anote também o nome da instituição onde a pessoa está, telefone, datas e o profissional responsável pelo atendimento quando essa informação estiver disponível. Não é uma questão de burocracia pela burocracia: esses dados facilitam a comunicação entre equipes que podem estar em países e fusos diferentes.
Como solicitar um traslado médico sem atropelar o atendimento?
Se o hospital indicar que a pessoa precisa ser transferida, pergunte qual é o motivo clínico, que tipo de recurso não está disponível ali e quais cuidados serão necessários durante o deslocamento. Solicite um relatório ou documento médico conforme os procedimentos da instituição.
Depois, avise a central do seguro e informe que há uma recomendação de transferência. Pergunte como enviar os documentos, quem avaliará a solicitação e de que forma será definida a unidade de destino. Guarde os protocolos e as respostas recebidas.
Isso não significa que familiares devam ficar discutindo cláusulas enquanto um paciente precisa de atendimento imediato. Em uma urgência, as equipes locais devem agir conforme a necessidade clínica. A seguradora deve ser avisada assim que possível, com explicação do que ocorreu e dos cuidados prestados.
Evite organizar por conta própria um deslocamento complexo sem orientação médica. Além do risco para o paciente, podem surgir dificuldades de admissão na unidade de chegada e de pagamento. A transferência precisa fazer sentido tanto do ponto de vista clínico quanto do operacional.
E se o médico recomendar o retorno ao Brasil?
Peça que a recomendação seja descrita com clareza. É importante saber se a pessoa está apta a viajar, quais cuidados precisará durante o percurso, se pode permanecer sentada por longos períodos e se há restrições relevantes. Essas respostas não devem ser improvisadas pelo viajante ou pela família.
Em seguida, comunique a seguradora e pergunte qual procedimento deve ser seguido para avaliar o regresso sanitário. A central poderá solicitar relatórios, informações sobre o estado atual do paciente e dados da viagem. Também será necessário verificar se o evento se enquadra nas condições contratadas.
Não confunda uma vontade compreensível de voltar logo com indicação médica de regresso sanitário. Estar desconfortável em outro país, sentir falta de casa ou preferir continuar o tratamento perto da família não basta, por si só, para caracterizar a situação prevista no contrato.
Por outro lado, também não descarte a cobertura por achar que a passagem original resolve tudo. Se houver necessidade de cuidados específicos, converse com o médico e com a seguradora antes de escolher como retornar.
O papel da companhia aérea merece atenção
Uma pessoa pode precisar apresentar informações médicas à companhia aérea antes de embarcar, dependendo de sua condição e do tipo de assistência necessária durante o trajeto. As exigências variam entre empresas e circunstâncias. Por isso, não basta verificar se existe assento disponível.
Se o retorno envolver acompanhamento, equipamentos ou outras adaptações, a coordenação com a transportadora será importante. A central do seguro, quando responsável pela organização, deve orientar essa etapa conforme o procedimento do plano. O médico assistente fornece as informações clínicas necessárias, dentro das regras aplicáveis.
Comprar uma nova passagem sem tratar dessas questões pode resultar em recusa de embarque ou em uma viagem inadequada para o estado de saúde do paciente. Isso vale também para conexões longas: um trajeto aparentemente possível no mapa pode ser difícil para alguém em recuperação.
Para mudanças simples de bilhete, sem necessidade médica especial, converse com a companhia aérea sobre as regras tarifárias e alternativas disponíveis. Remarcar uma passagem e organizar um regresso sanitário são questões diferentes.
Doença preexistente pode afetar essas coberturas?
Pode, conforme a causa do atendimento e as condições do seguro. Quem convive com diabetes, doença cardíaca, asma ou outra condição anterior à viagem deve observar como a apólice trata uma intercorrência aguda relacionada a ela.
Não é correto presumir que uma condição preexistente elimina toda assistência. Tampouco é seguro acreditar que qualquer despesa médica ou transporte associado a essa condição será aceito. Alguns contratos distinguem emergências inesperadas de tratamentos programados e podem trazer limites próprios.
A pergunta deve ir além de “o seguro cobre minha doença?”. Vale perguntar se uma urgência ligada à condição anterior poderia gerar, quando clinicamente necessário e dentro das regras, traslado médico ou regresso sanitário. Peça a indicação das cláusulas correspondentes.
Também importa a situação antes da partida. Alguém que já estava com sintomas importantes ou tinha uma viagem desaconselhada pelo médico deve procurar orientação clínica e esclarecer as regras do seguro. Contratar uma apólice pouco antes de embarcar não muda automaticamente a natureza de um problema já conhecido.
Gestação e recém-nascido pedem perguntas próprias
Uma intercorrência obstétrica pode exigir transferência para uma unidade com recursos adequados. Em outros casos, o nascimento prematuro ou a necessidade de cuidados ao bebê pode alterar toda a logística do retorno. Nenhuma dessas situações deve ser avaliada apenas pelo valor geral de despesas médicas.
As apólices podem estabelecer condições relacionadas às semanas de gestação, ao tipo de emergência, ao parto e às despesas com o recém-nascido. A cobertura da gestante não se estende automaticamente a todas as necessidades do bebê. Transporte e atendimento também podem seguir cláusulas diferentes.
Antes de viajar, confira tanto as condições do seguro quanto as exigências da transportadora para gestantes. Se houver qualquer preocupação médica concreta, converse com o profissional que acompanha a gestação. Ele pode orientar sobre a segurança da viagem, embora não possa prometer como a seguradora interpretará um evento futuro.
Uma resposta comercial genérica dizendo que o plano “aceita gestantes” é pouco útil. O que importa é saber quais intercorrências são contempladas, até quando e para quem.
O seguro do cartão de crédito também exige essa leitura
Alguns cartões oferecem seguro viagem como benefício. A proteção pode ser útil, mas varia conforme o produto, o emissor e as condições de ativação. Em certos casos, é preciso pagar as passagens com o cartão elegível ou emitir um certificado antes da viagem.
Se você pretende contar com esse benefício, procure especificamente os limites e as condições de traslado médico, regresso sanitário e traslado de corpo. Não suponha que a presença de despesas médicas no certificado inclua os três serviços. Confira também quem está protegido, especialmente em viagens de família.
Outro detalhe é a duração da viagem. Um benefício pode ter período máximo de cobertura ou regras territoriais que não correspondem ao roteiro planejado. É melhor identificar essa diferença antes de sair do Brasil do que quando alguém precisar de transferência.
Se decidir comprar outra apólice, não some automaticamente os limites dos dois seguros como se fossem uma proteção única. Cada contrato será analisado segundo suas próprias regras, e pagamentos relativos à mesma despesa não devem ser tratados como valores em duplicidade.
Viagens pelo Brasil também podem envolver transporte médico
O tema não interessa apenas a quem cruza fronteiras. Uma emergência durante uma viagem nacional pode ocorrer em uma cidade pequena, em uma ilha ou longe da rede de atendimento que o viajante costuma utilizar.
Quem tem plano de saúde deve conferir sua abrangência, a rede disponível no destino e as regras para urgência, emergência e remoção. Esses serviços não devem ser presumidos apenas porque o plano funciona na cidade de residência. O SUS também integra a rede de atendimento no país, mas não torna desnecessária a análise logística de um roteiro específico.
Um seguro viagem nacional pode oferecer coberturas relacionadas a transporte médico ou retorno, conforme o produto. É preciso comparar o que já está disponível com o que a apólice acrescenta. Pagar por duas proteções sem entender o funcionamento de nenhuma delas não ajuda muito.
Em destinos afastados, vale perguntar onde fica uma unidade capaz de atender uma emergência e como o seguro trataria uma eventual transferência. A resposta depende do local e da cobertura contratada, não apenas da distância até a capital mais próxima.
Quais documentos podem ser necessários?
A lista exata está nas condições do seguro e pode variar conforme a cobertura solicitada. Em geral, é importante manter acessíveis o certificado, um documento de identificação, os dados do atendimento e os relatórios médicos relacionados ao evento.
Para um traslado ou regresso, podem ser solicitadas informações sobre diagnóstico, tratamento realizado, estado atual do paciente, justificativa para o transporte e cuidados necessários durante o percurso. A seguradora orientará como apresentar esses dados e quais outros documentos são exigidos.
Guarde também comprovantes de despesas, mensagens trocadas com a central e protocolos. Se a situação envolver uma transportadora, preserve comunicações sobre remarcação, condições de embarque e serviços oferecidos. Não dependa apenas de uma conversa por telefone para reconstruir decisões tomadas ao longo de vários dias.
Ao compartilhar documentos de saúde, utilize os canais oficiais indicados pela seguradora. Relatórios médicos contêm informações sensíveis e não precisam circular por grupos ou contatos que não participam da solução do caso.
O que perguntar antes de contratar?
O melhor momento para entender essas coberturas é quando ainda há tempo de comparar planos. Em vez de perguntar apenas se o seguro “tem repatriação”, procure respostas para situações concretas.
Verifique se há cobertura de traslado médico e qual deslocamento ela contempla. Confira o regresso sanitário, o destino de retorno previsto e seu limite. Procure também o traslado de corpo, se quiser avaliar essa proteção. Pergunte como é feita a autorização, quem organiza o transporte e o que acontece quando não é possível contactar a central antes de uma transferência urgente.
Se o roteiro inclui esportes, ilhas ou áreas remotas, acrescente perguntas sobre busca e resgate. Para quem viaja com familiares, vale conferir as regras para acompanhante e retorno de outras pessoas do grupo.
Peça que apontem as cláusulas, não apenas que respondam “sim, está coberto”. Uma resposta por escrito ajuda a comparar produtos e a perceber diferenças que se perdem numa conversa rápida. Se o vendedor usar a palavra “repatriação”, peça que diga exatamente a qual cobertura contratual ela se refere.
O que fazer se a seguradora negar o transporte?
Peça a justificativa por escrito e a indicação da cláusula utilizada. Isso permite entender se a divergência está na avaliação médica, no tipo de transporte solicitado, no limite da cobertura, no evento que levou ao atendimento ou em alguma condição do contrato.
Reúna os relatórios médicos, o certificado, os protocolos e as orientações recebidas. Se houver uma recomendação clínica que não foi considerada, informe isso pelos canais formais da seguradora. Também procure saber se algum documento está pendente e como apresentá-lo.
Uma negativa contratual não deve levar a família a ignorar necessidades médicas urgentes. Mantenha o diálogo com a equipe assistente sobre a segurança do paciente e as alternativas de atendimento. A discussão sobre pagamento é importante, mas não substitui os cuidados clínicos.
No Brasil, a Susep disponibiliza informações sobre o setor de seguros e as empresas supervisionadas. Em caso de divergência, guarde registros do contato com a seguradora e utilize os canais formais de atendimento e reclamação pertinentes.
Uma checagem pequena antes da partida pode fazer muita diferença
Deixe o certificado e os contatos da assistência acessíveis sem depender exclusivamente do e-mail. Se estiver viajando com outra pessoa, mostre onde encontrar essas informações. Em uma emergência, o próprio segurado talvez não consiga fazer a ligação.
Confira as datas, os destinos e os nomes no documento emitido. Leia os limites separados de despesas médicas, traslado médico, regresso sanitário e traslado de corpo. Se o roteiro mudou depois da compra, consulte a seguradora sobre a abrangência da apólice para os novos locais e atividades.
Não é necessário decorar todas as cláusulas. Basta saber onde elas estão e compreender a diferença entre receber tratamento, ser transferido para continuar esse tratamento e voltar em condições adequadas à saúde. São três perguntas diferentes, mesmo quando surgem do mesmo acidente ou doença.
Uma apólice útil é aquela cujas regras você consegue relacionar à viagem que fará. Se a oferta promete “repatriação”, mas não deixa claro o que essa palavra significa, ainda falta uma informação importante antes de embarcar.