

Como Usar o Seguro Viagem em uma Emergência Médica no Exterior: Passo a Passo
Como usar o seguro viagem em uma emergência médica no exterior: veja quando buscar socorro, como acionar a central e quais documentos guardar para pedir cobertura.
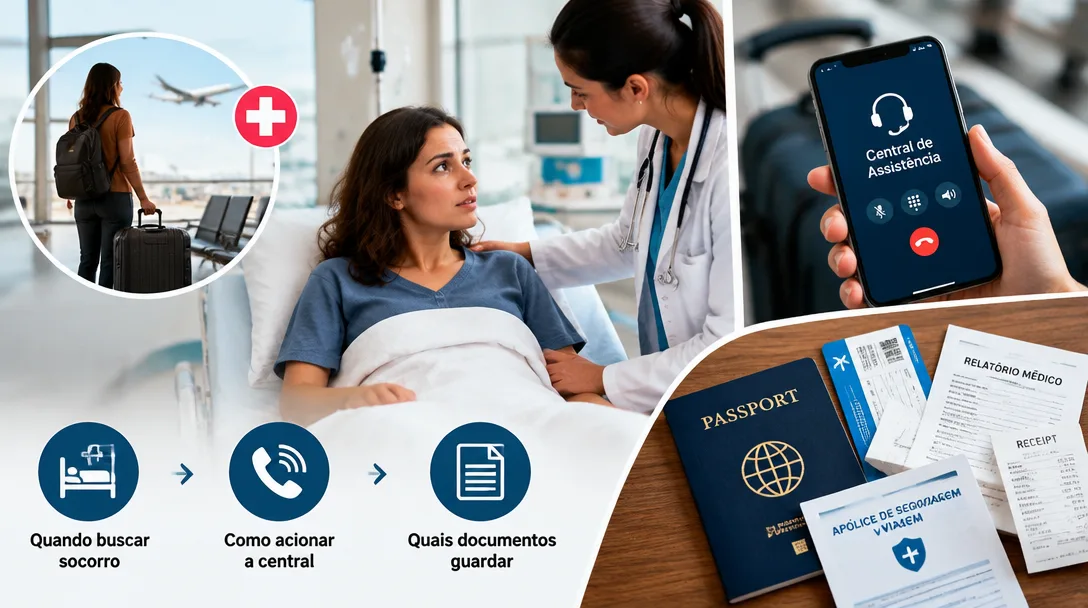
Uma emergência médica fora do Brasil não dá tempo para estudar a apólice. Você precisa decidir para onde ir, explicar o que está acontecendo em outro idioma e, muitas vezes, lidar com uma pergunta desconfortável antes mesmo de ser atendido: quem vai pagar a conta?
O seguro viagem existe para ajudar nessas situações, mas seu funcionamento depende do plano contratado. Em alguns casos, a central organiza o atendimento e trata do pagamento diretamente com o prestador. Em outros, o viajante paga primeiro e solicita reembolso depois. Há ainda situações em que o hospital exige um depósito, mesmo quando existe seguro.
A regra mais importante cabe em uma frase: se houver risco imediato à saúde, procure socorro sem esperar autorização da seguradora. Assim que a situação permitir, entre em contato com a central. Para problemas menos urgentes, fazer essa ligação antes de escolher uma clínica costuma evitar dúvidas, deslocamentos desnecessários e gastos que poderiam ter sido organizados de outra forma.
O passo a passo abaixo parte dessa diferença. Não existe um procedimento idêntico para todas as apólices ou todos os países, mas há cuidados que tornam a situação menos confusa e ajudam o viajante a usar a proteção que contratou.
1. Avalie a urgência antes de procurar o número do seguro
Dor no peito, dificuldade para respirar, sinais de AVC, sangramento intenso, perda de consciência e acidentes graves exigem atendimento imediato. Nesses casos, ligue para o serviço de emergência local ou peça a alguém que faça isso. O número varia conforme o país. Na União Europeia, o 112 é o número de emergência; nos Estados Unidos, o 911. Antes da viagem, vale salvar o número correspondente ao destino, especialmente se o roteiro passar por vários países.
Se estiver em um hotel, restaurante, estação ou atração turística, peça ajuda à equipe do local. Ela pode informar o endereço exato, chamar o serviço apropriado e auxiliar na comunicação. Se você estiver sozinho e conseguir falar ao telefone, diga primeiro onde está. Uma descrição simples da localização pode ser mais útil, naquele momento, do que tentar explicar todos os sintomas.
Não espere a central do seguro atender para pedir uma ambulância quando há sinais de gravidade. Tampouco atrase a ida ao hospital para conferir uma cláusula. A prioridade é receber cuidado médico. O contato com a seguradora deve acontecer assim que for viável, por você ou por alguém de confiança.
Quando o problema não apresenta risco imediato, como uma febre persistente, uma reação leve ou uma dor que permite conversar e aguardar orientação, a sequência pode ser diferente: localize os dados da apólice e fale primeiro com a central. Ela poderá indicar como proceder conforme seu contrato e a estrutura disponível no destino.
2. Tenha os dados da apólice à mão, mas não perca tempo procurando o documento perfeito
Para localizar seu cadastro, a central normalmente pedirá informações como nome do segurado, número do certificado ou da apólice, destino e datas da viagem. Dependendo do atendimento, também poderá solicitar data de nascimento, telefone de contato e uma descrição breve do ocorrido.
Se o documento não estiver acessível naquele instante, ligue mesmo assim com os dados que tiver. O número do seguro pode estar no e-mail de contratação, no aplicativo da empresa, em um arquivo salvo no celular ou com a pessoa que comprou a proteção para o grupo. Um acompanhante também pode procurar essas informações enquanto você recebe atendimento.
Antes de viajar, salve o certificado e os telefones da central em mais de um lugar. Uma cópia disponível sem internet e outra compartilhada com alguém que viaja junto são medidas simples. Anote também o número internacional de atendimento exatamente como aparece no contrato. Nem todo telefone gratuito funciona quando a chamada é feita de outro país ou por um chip local.
Vale conferir se a seguradora oferece outros canais, como aplicativo, mensagem ou atendimento pela internet. Eles ajudam quando a ligação internacional não funciona, mas não substituem o serviço de emergência local em uma situação grave.
3. Entre em contato com a central e descreva os fatos de forma simples
Ao falar com a central, explique onde você está, quais sintomas apresenta ou como ocorreu o acidente, quando o problema começou e se já recebeu atendimento. Informe se há dificuldade de locomoção, necessidade de ambulância ou alguma orientação médica urgente.
Não é necessário tentar dar um diagnóstico. Dizer “estou com falta de ar desde esta manhã” é mais útil do que afirmar, por conta própria, que se trata de uma condição específica. Se houver gravidez, doença anterior relevante, alergias conhecidas ou uso contínuo de medicamentos, mencione essas informações ao profissional de saúde e à central quando forem pertinentes ao atendimento.
Pergunte o que fazer a seguir. A seguradora pode indicar uma unidade, orientar uma avaliação à distância quando isso for adequado, solicitar documentos ou explicar como proceder em um hospital onde você já está. A solução dependerá do destino, da urgência, da rede disponível e das condições da apólice.
Antes de encerrar o contato, anote o número do protocolo e confirme o nome e o endereço da unidade indicada. Se a orientação envolver pagamento, peça que expliquem se haverá cobrança ao viajante, possibilidade de pagamento direto ou pedido posterior de reembolso. Quando for possível, solicite a confirmação por um canal escrito.
4. Entenda o que significa atendimento por rede indicada
Em alguns planos, a central pode direcionar o viajante a uma clínica, hospital ou profissional com o qual já exista uma forma de atendimento organizada. Isso costuma facilitar a comunicação sobre cobertura e pagamento. Ainda assim, rede indicada não significa que qualquer exame, medicamento ou procedimento esteja automaticamente autorizado.
O médico decide o que é necessário do ponto de vista clínico. A seguradora avalia o que se enquadra nas coberturas contratadas e como será feito o pagamento. São funções diferentes. Se o médico recomendar internação ou um procedimento, informe a central e peça orientação sobre as próximas etapas, desde que isso não atrase um cuidado urgente.
Confirme também a logística. A clínica atende naquele horário? É preciso apresentar passaporte e certificado? A consulta foi agendada em seu nome ou você deve chegar e se identificar na recepção? Em uma cidade desconhecida, pequenos detalhes podem evitar uma viagem até a unidade errada.
Se a central não conseguir indicar um prestador em tempo adequado, pergunte como proceder. Em certas circunstâncias, será necessário buscar atendimento por conta própria e apresentar a documentação posteriormente. Peça que registrem essa orientação no protocolo.
5. Se você já estiver no hospital, avise a seguradora assim que puder
Nem toda emergência começa com uma ligação organizada. Às vezes, um acompanhante chama uma ambulância; em outras, o hotel indica a unidade mais próxima e o viajante chega ao pronto-socorro antes de lembrar do seguro. Isso não significa, por si só, que não haverá cobertura.
Assim que a situação estiver estável, comunique o ocorrido à central. Informe o nome do hospital, endereço, setor de atendimento, telefone da unidade, nome do médico se souber e dados de uma pessoa que possa falar em seu nome. Se houver internação, indique também o número do quarto ou do prontuário, quando disponível.
Pergunte quais documentos a seguradora precisa receber naquele momento e qual é o prazo contratual para avisar sobre o evento. Esse prazo varia entre produtos. Não convém supor que uma comunicação feita dias depois terá o mesmo tratamento de um aviso realizado assim que a situação permitiu.
Se você não puder telefonar, um acompanhante pode ajudar. Por isso, antes da partida, é útil que outra pessoa saiba onde está o certificado. Em viagens solo, deixar os dados do seguro com um contato de confiança no Brasil também facilita o acesso à informação caso você precise de ajuda.
6. Confirme como a conta será paga antes de assumir uma despesa, quando houver tempo
Uma dúvida aparece com frequência na recepção: “O seguro paga direto ou eu pago e peço reembolso?” A resposta depende da apólice, do hospital e do modo como o caso está sendo atendido. Não há uma regra universal.
No pagamento direto, a seguradora ou a empresa responsável pela assistência pode tratar da autorização e do pagamento de despesas cobertas com o prestador, conforme o contrato. Isso não impede que a unidade peça dados do cartão, cobre itens não cobertos ou aguarde uma confirmação antes de realizar procedimentos que não sejam urgentes.
No reembolso, o viajante paga a despesa, reúne os comprovantes e apresenta um pedido para análise. O dinheiro não é devolvido automaticamente. A seguradora verifica o evento, os documentos, os limites e as condições contratadas.
Se o hospital pedir um depósito ou uma garantia financeira, contate a central antes de pagar, desde que a situação médica permita. Pergunte se ela pode falar com a unidade, emitir uma confirmação de pagamento ou orientar sobre a exigência. Caso precise pagar, peça um documento que identifique exatamente o valor, a finalidade e a forma de cobrança.
Evite interpretar uma conversa na recepção como decisão final sobre cobertura. O funcionário do hospital pode conhecer as próprias regras de cobrança, mas não necessariamente as cláusulas do seu seguro.
7. Guarde documentos desde o primeiro atendimento
A documentação faz diferença tanto para um pedido de reembolso quanto para esclarecer uma cobrança enviada depois da viagem. Peça cópias dos registros médicos e guarde tudo o que receber, mesmo quando a central estiver acompanhando o caso.
Os documentos mais úteis costumam incluir relatório ou resumo do atendimento, datas, descrição dos sintomas ou do acidente, diagnóstico registrado pelo profissional, exames solicitados, prescrições, comprovantes de realização de procedimentos e documento de alta. Para despesas pagas, guarde notas, faturas detalhadas e comprovantes do pagamento efetivo.
Uma fatura e um comprovante de pagamento não são a mesma coisa. A primeira mostra o que foi cobrado; o segundo indica que o valor saiu do seu bolso. Em muitos pedidos de reembolso, os dois são necessários. Se o pagamento foi parcelado ou feito por cartão, mantenha também o registro da transação.
Fotografe os papéis enquanto ainda estão legíveis, mas preserve os originais. Se um relatório estiver em idioma que você não entende, não o descarte. A seguradora poderá informar se precisa de tradução e quais requisitos se aplicam ao pedido. Guarde também as mensagens trocadas com a central, os números de protocolo e as orientações recebidas.
8. Peça uma fatura detalhada, não apenas o valor total
Uma conta hospitalar pode reunir consulta, exames, materiais, medicamentos e honorários em um único valor. Para entender o que foi cobrado e apresentar o caso à seguradora, é melhor solicitar a discriminação das despesas.
Isso é especialmente importante se o hospital cobrar algo diretamente do viajante apesar de ter tratado outra parte com o seguro. Pergunte quais itens ficaram sob sua responsabilidade e por quê. Pode haver uma despesa fora da cobertura, uma franquia, um valor ainda em análise ou simplesmente uma questão administrativa não resolvida.
Não assine um documento que você não entende sem pedir explicação. Em uma emergência, nem sempre haverá tempo ou condições de examinar cada papel; depois que a situação estiver controlada, solicite cópias do que foi assinado e esclareça os termos com a unidade e com a central.
Se uma cobrança chegar por e-mail semanas depois, não a ignore nem pague às pressas. Confira a origem, compare com os registros do atendimento e informe a seguradora. Um atendimento aparentemente encerrado no dia da alta pode gerar faturamento posterior, dependendo do país e do prestador.
9. Saiba que um limite médico alto não garante o pagamento de qualquer atendimento
O valor anunciado para despesas médicas e hospitalares é um teto sujeito às condições da apólice. Ele não funciona como um saldo que pode ser usado em qualquer consulta ou tratamento durante a viagem.
O seguro viagem costuma estar voltado a eventos cobertos, como doenças súbitas e acidentes ocorridos durante a vigência. Consultas de rotina, exames planejados antes da partida e tratamentos eletivos podem ficar fora. Algumas apólices também estabelecem limites específicos para certos serviços.
Outro detalhe é saber se o teto vale por evento ou para toda a viagem. Franquia e coparticipação, quando previstas, também podem deixar uma parte da despesa com o segurado. Se houver dúvida, peça à central a indicação da cláusula aplicável. O resumo exibido no momento da compra nem sempre mostra esses pontos com a clareza necessária.
Isso não deve impedir ninguém de procurar cuidado médico. Serve para evitar uma expectativa errada sobre o que acontecerá com a conta. Receber atendimento e obter cobertura pelo seguro são etapas relacionadas, mas não idênticas.
10. Informe doenças anteriores sem presumir que tudo está fora da cobertura
Quem vive com diabetes, asma, cardiopatia ou outra condição de saúde pode precisar de atendimento durante a viagem. Nessa hora, algumas pessoas hesitam em mencionar a condição anterior por receio de negativa. Não faça isso com a equipe médica. A informação pode ser essencial para um atendimento seguro.
Do ponto de vista do seguro, a distinção costuma estar entre uma intercorrência aguda que exige cuidado imediato e um tratamento de acompanhamento já previsto antes da partida. Mas não existe uma resposta única para todos os planos. É preciso verificar como a apólice define a cobertura e quais limites estabelece.
Ao ligar para a central, descreva o que ocorreu e quando os sintomas apareceram. Se a condição de saúde for relevante, informe-a com precisão. Não altere datas nem tente apresentar um tratamento programado como emergência. Além de prejudicar a análise do caso, informações incorretas podem dificultar o próprio cuidado médico.
Se o atendimento for negado ou limitado, peça a justificativa por escrito, com indicação da cláusula utilizada. Isso permite conferir se a decisão corresponde ao contrato e se há documentos médicos adicionais que possam esclarecer a situação.
11. Em caso de acidente, registre como ele aconteceu
Uma queda na rua, um acidente de trânsito e uma lesão durante uma atividade esportiva podem envolver regras diferentes. Relate os fatos ao médico e à central sem tentar enquadrá-los em uma categoria de cobertura por conta própria.
Anote o local, a data aproximada, o horário e o que você estava fazendo. Se houver registro feito por autoridade local, empresa de transporte, operadora de passeio ou estabelecimento, guarde o número do documento e uma cópia, quando possível. Fotos podem ajudar a preservar informações práticas, desde que sejam feitas sem atrapalhar o socorro e sem expor outras pessoas desnecessariamente.
Em esportes, os detalhes importam. Uma apólice pode tratar de forma diferente a prática recreativa e uma competição, ou impor condições relativas a equipamentos, locais autorizados e acompanhamento profissional. O nome comercial “esportes” ou “aventura” não basta para definir a cobertura.
Para uma atividade que faz parte do roteiro, a melhor hora de verificar essa cláusula é antes da viagem. Se o acidente já aconteceu, a prioridade continua sendo o atendimento; depois, reúna os registros e siga as orientações da central.
12. Não presuma que ambulância, resgate e transporte médico são a mesma cobertura
Chegar a um hospital pode envolver custos separados da consulta ou da internação. Uma ambulância urbana, a remoção entre unidades, um resgate em área remota e o retorno ao Brasil em condições médicas especiais não são necessariamente tratados como um único serviço.
Em situações graves, chame a emergência local sem esperar uma comparação de preços ou uma autorização contratual. Depois, informe à seguradora como o transporte ocorreu e guarde os registros da cobrança, se houver. Para transferências que podem ser planejadas, peça à central orientação antes de contratar um transporte por iniciativa própria.
Se um médico recomendar que o viajante seja levado a outro hospital, solicite um relatório que explique a necessidade clínica. Isso ajuda a seguradora a avaliar e organizar a transferência conforme o contrato. A mesma cautela vale quando se fala em regresso sanitário: uma passagem de retorno comprada pelo viajante não substitui, necessariamente, o procedimento previsto para um transporte médico.
Para roteiros de montanha, mergulho, ilhas ou regiões afastadas, vale verificar antes da partida se há cobertura específica para busca, resgate e remoção. Um limite elevado de despesas médicas não confirma, sozinho, que essas operações estejam incluídas.
13. Se houver internação, mantenha a central atualizada
Uma consulta de poucas horas e uma internação de vários dias exigem níveis diferentes de acompanhamento. Se o hospital decidir manter você internado, avise a central e confirme quem será o contato para assuntos administrativos.
Peça que expliquem como serão tratadas novas autorizações, exames, procedimentos e eventuais transferências. Em uma internação, a conta pode mudar rapidamente. A existência de uma autorização inicial não significa que todas as despesas posteriores já foram analisadas.
Se estiver acompanhado, escolha uma pessoa para concentrar números de protocolo, documentos e conversas com a seguradora. Isso evita informações contraditórias. Caso esteja sozinho, pergunte à equipe do hospital se há um setor de atendimento ao paciente que possa ajudar na comunicação e no envio dos dados necessários.
A central pode solicitar relatórios médicos para avaliar providências previstas na apólice. Compartilhe os documentos pelos canais indicados e confirme o recebimento. Ao mesmo tempo, respeite sua condição de saúde: não transforme a organização do seguro em uma tarefa mais urgente do que o tratamento.
14. Se não falar o idioma local, peça ajuda de forma objetiva
Ter dificuldade para explicar sintomas em outro idioma aumenta o estresse, mas não precisa impedir a busca por atendimento. Mostre ao profissional uma anotação curta com seus sintomas, quando começaram, alergias conhecidas, medicamentos em uso e condições médicas relevantes. Se conseguir, inclua um telefone de contato.
Aplicativos de tradução podem ajudar em perguntas simples. Para decisões clínicas, porém, uma tradução improvisada pode falhar. Pergunte ao hospital se há intérprete disponível ou outro recurso de comunicação. A central do seguro também poderá informar se oferece apoio linguístico, conforme os serviços do plano.
Não finja ter entendido uma orientação importante. Peça que a repitam, escrevam ou expliquem de outro modo. Isso vale especialmente para dose de medicamento, sinais que exigem retorno ao hospital e cuidados após a alta.
Se o médico entregar uma prescrição, confira o nome do remédio, a quantidade e a frequência de uso antes de sair. Caso tenha dúvidas, resolva-as na unidade ou na farmácia com apoio de um profissional habilitado. A comunicação clara é parte do cuidado, não um detalhe burocrático.
15. Medicamentos receitados após a consulta podem exigir pedido separado
Ser atendido por um médico não significa que toda compra feita na farmácia será paga pelo seguro. Alguns planos incluem medicamentos prescritos em decorrência de um evento coberto, com limite próprio e exigência de receita e comprovante. Outros estabelecem regras diferentes.
Antes de comprar, pergunte à central como funciona a cobertura, principalmente se o medicamento tiver custo elevado. Na farmácia, guarde a receita e peça um documento de compra que identifique os itens e valores. Uma cobrança genérica pode dificultar a análise posterior.
Medicamentos de uso contínuo levados de casa ou comprados para manter um tratamento habitual podem receber tratamento distinto daqueles prescritos após uma emergência. O mesmo vale para produtos adquiridos sem indicação médica. A necessidade percebida pelo viajante não substitui os critérios previstos na apólice.
Se o médico prescrever um remédio que você não consegue encontrar no destino, volte a falar com a equipe de saúde. Não faça substituições por conta própria. A central pode orientar sobre o procedimento do seguro, mas a escolha de um medicamento alternativo cabe ao profissional responsável pelo atendimento.
16. Antes da alta, confirme o que fazer se os sintomas voltarem
Depois de uma consulta ou internação, é natural querer voltar logo ao hotel. Reserve alguns minutos, se seu estado permitir, para entender as orientações de alta. Pergunte quais sinais exigem retorno imediato, se haverá revisão médica, por quanto tempo deve tomar os medicamentos e se há alguma restrição para viajar.
Peça o documento de alta por escrito. Ele ajuda tanto no cuidado posterior quanto na comunicação com a seguradora. Se o médico disser que você não deve seguir viagem na data prevista, solicite um relatório que indique essa orientação e, quando possível, o período estimado da restrição.
Avise a central antes de alterar passagens ou reservar noites extras, desde que não haja urgência que impeça o contato. Tratamento médico, hospedagem adicional e mudança de transporte podem ser benefícios diferentes, com critérios e limites próprios. A indicação de repouso não significa, por si só, que o seguro pagará todas as despesas geradas pela mudança de planos.
Se você estiver viajando com outras pessoas, pergunte também como o contrato trata acompanhantes. Não presuma que a hospedagem ou a passagem de todo o grupo será coberta porque um integrante precisou de atendimento.
17. Se não puder retornar ao Brasil na data prevista, avise antes de comprar outra passagem
Uma internação ou orientação médica para não viajar pode afetar o retorno. Quando isso acontecer, comunique a central, apresente o relatório médico e pergunte quais alternativas estão previstas na apólice.
Em algumas situações, a seguradora poderá avaliar a remarcação ou organizar um retorno em condições específicas. Em outras, o viajante terá de tratar primeiro com a empresa transportadora, e o seguro analisará apenas determinadas despesas cobertas. A resposta depende do motivo médico e do contrato.
Comprar imediatamente uma passagem nova pode parecer a solução mais simples, mas o gasto talvez não siga o procedimento exigido pelo seguro. Quando a situação clínica permitir, procure orientação antes. Peça que informem quais custos precisam de autorização, quais documentos serão necessários e como ficará a cobertura durante os dias adicionais fora do país.
Confira também a vigência da apólice. Permanecer no destino além da data contratada não estende automaticamente a proteção. Entre em contato com a seguradora antes do fim do período previsto para saber como seu caso será tratado e se existe possibilidade de ajuste.
18. Entenda como pedir reembolso depois da emergência
Se você pagou despesas relacionadas ao atendimento, peça à seguradora as instruções específicas para solicitar reembolso. Normalmente existe um formulário ou canal próprio para enviar documentos. Confira os prazos indicados no contrato e não espere reunir lembranças da viagem semanas depois para iniciar a organização.
Separe os registros por data e tipo de gasto. Mantenha juntos relatório médico, prescrição, fatura detalhada e comprovante de pagamento correspondentes. Se houve atendimento em mais de uma unidade, identifique o que foi feito em cada local. Uma apresentação clara facilita a análise, embora não altere as regras de cobertura.
Pergunte em qual moeda a despesa será considerada e como a conversão será feita. Guarde os comprovantes do cartão ou da transferência, pois o valor lançado na fatura brasileira pode diferir do valor cobrado no exterior por causa de câmbio, tarifas e encargos. O modo de cálculo do reembolso deve seguir as condições aplicáveis ao produto.
Depois do envio, salve o protocolo e acompanhe o pedido. Se a seguradora solicitar documento adicional, peça que identifique exatamente o que falta. Se algum papel não puder ser obtido, informe isso e apresente os registros que você possui, sem criar ou alterar comprovantes.
19. Se a cobertura for negada, peça a justificativa por escrito
Uma negativa recebida por telefone não deveria encerrar sua tentativa de entender o caso. Solicite a resposta formal, com indicação da cláusula contratual e da despesa afetada. Pode haver diferença entre negar todo o atendimento e deixar de reembolsar apenas um exame, um medicamento ou um valor acima do limite.
Compare a justificativa com a apólice e com os documentos médicos. Às vezes, faltou um relatório; em outros casos, a divergência envolve a interpretação de uma exclusão ou a data do evento. Apresente informações adicionais pelos canais da seguradora quando forem pertinentes e guarde os protocolos.
Se a questão não for resolvida no atendimento inicial, procure os canais formais da empresa, incluindo a ouvidoria quando houver. No Brasil, informações sobre seguradoras supervisionadas e orientações ao consumidor podem ser consultadas nos canais da Susep. A busca por orientação não altera a necessidade de observar os prazos e procedimentos do seu contrato.
Evite discutir uma negativa apenas com a clínica ou o hospital. Eles podem esclarecer o que cobraram, mas a razão contratual para pagar ou não uma despesa precisa ser explicada pela empresa responsável pelo seguro.
20. O consulado pode orientar, mas não substitui o seguro nem o hospital
Em uma emergência séria no exterior, especialmente quando há internação, perda de documentos ou dificuldade para contatar familiares, o consulado brasileiro pode ser uma fonte de orientação consular. Seus canais e a repartição responsável dependem do país onde você está.
É importante separar as funções. A equipe médica cuida da saúde. A seguradora analisa e presta os serviços previstos na apólice. A autoridade consular pode orientar sobre questões consulares e contatos, dentro de suas atribuições. Não se deve presumir que o consulado pagará hospital, medicamentos ou transporte médico.
Antes de viajar, salve os contatos da repartição brasileira responsável pelo destino e consulte as orientações do Portal Consular do Ministério das Relações Exteriores. Em uma situação grave, ter os números disponíveis ajuda alguém que esteja acompanhando você a encontrar o canal apropriado.
Se houver necessidade de avisar familiares, escolha uma pessoa de referência e mantenha as informações objetivas: hospital, estado de saúde conhecido, contato da unidade e número da apólice. Isso reduz telefonemas repetidos enquanto o atendimento está em andamento.
21. Prepare um pequeno plano antes da partida
O melhor momento para aprender a acionar o seguro é quando ninguém está doente. Assim que receber o certificado, confira nomes, datas, países cobertos e telefones de atendimento. Verifique também se a apólice corresponde às atividades previstas, principalmente esportes, roteiros em áreas afastadas e viagens durante a gravidez.
Leia com atenção a parte sobre despesas médicas, doenças anteriores, atendimento direto, reembolso, franquia, transporte médico e prazos de comunicação. Não é preciso decorar as condições. Basta saber onde encontrá-las e reconhecer os pontos que podem afetar sua viagem.
Salve os dados essenciais no celular de forma acessível sem internet. Deixe uma cópia com um acompanhante ou contato de confiança e anote o número de emergência local. Se usar medicamentos contínuos, leve a documentação médica pertinente e observe as regras de transporte e entrada do destino.
Esse preparo não elimina o susto de uma emergência. Ele evita que, no meio do problema, você precise procurar um e-mail antigo para saber qual telefone chamar.
Uma sequência simples para lembrar sob pressão
Se houver sinais de gravidade, chame o serviço de emergência local ou vá ao atendimento apropriado. Depois, assim que puder, avise a central do seguro. Se o quadro permitir aguardar orientação, fale primeiro com ela e confirme onde buscar atendimento.
Durante o cuidado médico, informe os fatos com precisão e peça ajuda para entender as orientações recebidas. Na parte administrativa, confirme quem pagará cada despesa, anote protocolos e guarde relatórios, prescrições, faturas e comprovantes. Antes de mudar o roteiro por recomendação médica, consulte o procedimento previsto na apólice.
O seguro viagem tende a ser mais útil quando a central toma conhecimento do caso cedo e o viajante mantém registros do que aconteceu. Ainda assim, nenhuma exigência administrativa deve atrasar socorro diante de um risco imediato à saúde. Primeiro vem o atendimento. O contrato orienta os passos que precisam ser resolvidos em seguida.